
摘要
1 农产品:未来供给侧仍是关键变量
尽管全球粮食贸易网络相较70年代有所增强,但粮食供给仍呈现显著的区域化集聚特征且贸易运输高度依赖关键港口节点,这意味着网络的多中心化和高度互联可能使得风险传导机制复杂化,当某一个区域供给出现扰动时,短期依然可能带来高波动并迅速传播。2026年以来农产品的多项供给侧风险正在相互交汇:地缘冲突引发的供应链扰动已体现为能源市场的紧张,柴油价格的上涨也开始扩散至运输等生产环节。而现代农业的能源密集型特征则使得能源价格上涨通过成本与需求两条路径传导至农产品,两者呈现较高的联动性特征,典型的如1972-1974年、2006-2008年及2022年。与此同时,俄乌局势的再度恶化加剧黑海供应链风险,物流的中断则直接压缩全球可贸易供给。当下农产品库存的不均匀(可贸易库销比处于历史低位)使其能够提供的实际缓冲相对有限,未来供给侧仍需关注两方面潜在风险:一是尽管历史上厄尔尼诺时期农产品整体价格涨幅相对温和,但倘若叠加高油价环境,农产品价格的涨幅往往会更为可观。而今年以来厄尔尼诺已经形成且预计于四季度达到峰值,未来其对农产品产量的实际影响或需等到年底甚至明年显现值得关注。二是生物燃料政策的实施可能带来潜在增量需求。2000年后美国、欧盟、巴西生物燃料需求的扩张从需求侧强化能源与农产品价格的联动性;而2010年后印尼、马来西亚、印度等新兴经济体则成为重要的增量需求,未来值得观测的是生物燃料政策所带来的潜在需求释放,尤其是考虑到油价的上涨已经使得当下生物燃料的经济性出现大幅提升。
2 粮食运输:供应链正需要重塑
复盘2022年俄乌冲突后:黑海供应链风险直接冲击全球粮食贸易,无论是出口国寻求替代运输方式,还是进口国拓展采购来源,均可能推升运输及转运成本,而贸易流向调整与航运距离延长则进一步增加粮食贸易的吨海里需求。当前全球农产品贸易运输仍面临多重挑战:一方面,黑海供应链风险的再度上升对俄乌粮食出口形成不同程度的扰动;另一方面,红海危机与厄尔尼诺的发展也为未来粮食供给及跨区域调度需求增添了新的不确定性。考虑到非洲多数国家为农产品净进口国,厄尔尼诺引发的极端天气在增加本土粮食供给压力的同时,由于国内消费需求相对刚性,粮食进口补充及国际援助需求可能上升。而在黑海供应链同时面临扰动的情况下,部分进口国家可能需要扩大对欧洲、美洲等替代粮源的采购,从而增加跨区域粮食调度需求及潜在航运距离。
3 新兴市场:通胀冲击值得关注,关注拉美可能成为受益国
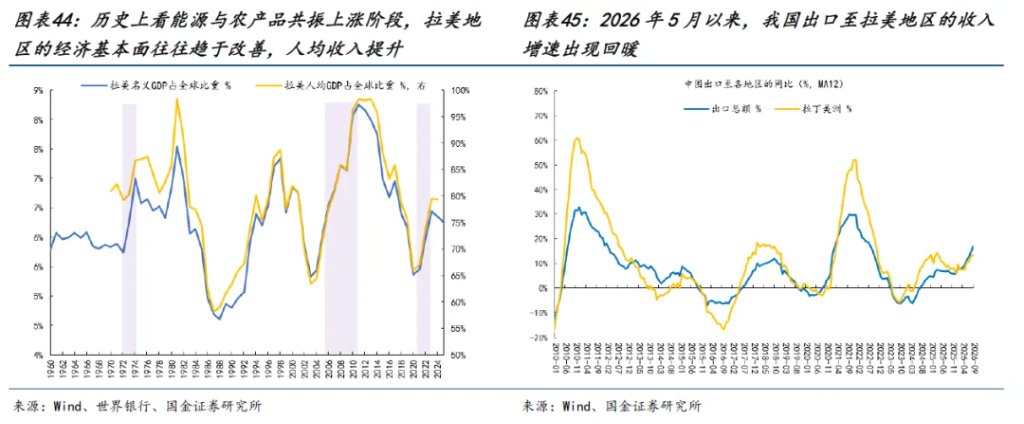
对全球经济而言,供给侧冲击引发的农产品价格上涨更多体现为通胀风险,而非增长风险,且主要集中于新兴市场,不同区域间存在分化。(1)非洲:因产业结构单一、经济发展阶段较为初级,其通胀和经济增长对农业敞口在新兴经济体中普遍偏高,叠加主粮进口依赖度较高,农产品价格上涨不仅推高国内通胀,也将削弱居民实际购买力;(2)亚洲新兴经济体:其经济对农业生产的直接敞口低于非洲、但高于拉美,而农产品出口结构的分化意味着不同经济体在承受部分产品输入性通胀压力的同时受益于其他出口品种的价格上涨,最终影响则取决于具体农产品的供需及贸易结构;(3)拉美:作为重要的农业净出口国,巴西、阿根廷为代表的经济体具备更强的贸易缓冲渠道,农产品价格上涨往往通过改善贸易条件带动出口收入增长,对拉美经济形成较为直接的支撑。历史上看,能源与农产品价格共振上涨的阶段,拉美地区农业出口改善的同时,其经济增长与人均收入水平也往往趋于回暖。
4 2027年农产品的投资侧影响
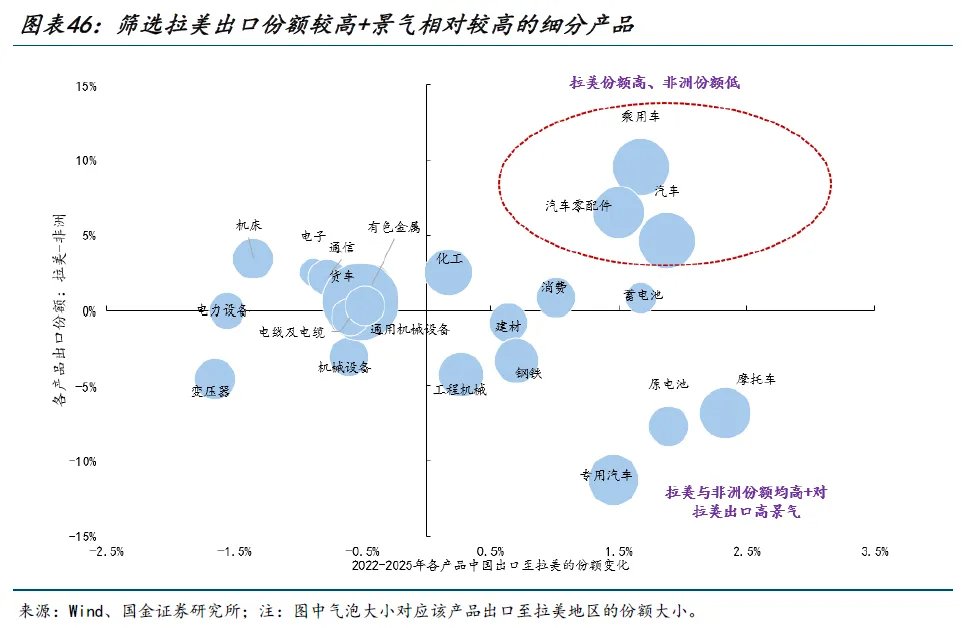
2027年,当科技革命浪潮放缓后,更多领域的矛盾演化对资本市场来说或不可忽视。农产品的矛盾变化未来有三层投资意义:农产品自身的涨价影响,对于运输格局的变化以及不同经济体的冲击从而对中国出口结构造成的影响:(1)高油价与厄尔尼诺共振背景下,建议关注棕榈油、糖、小麦等农产品的机会。映射至A股,尽管直接受益于农产品价格上涨的标的相对有限,但高油价、极端天气及农产品价格波动等事件持续发酵阶段,相关产业链仍可能迎来主题交易机会,建议关注种植业、农产品加工。(2)当部分粮食主产区因极端天气或其他供给侧出现减产时,粮食进口国可能需要调整采购来源、增加替代地区进口等方式保障本国粮食产业链,从而推动全球粮食贸易流向与运输结构,建议重点关注干散货运输吨海里需求提升的机会。(3)农产品价格上涨对新兴经济体影响存在分化,如果美债利率下行后,部分国家的发展可能成为两点领域:拉美经济存在相对韧性的同时非洲可能相对受损,建议重点关注对拉美出口较高、对非洲出口依赖度相对较低的产品,包括汽车零配件、乘用车;与此同时,由于我国对拉美与非洲的出口商品结构存在较高重合度,对两大区域均有一定出口敞口的商品而言,可进一步结合企业区域收入结构,重点挖掘具备竞争优势和份额提升潜力的阿尔法机会,对应行业主要分布在汽车(商用车、摩托车)、工程机械以及电力设备(蓄电池)等。
报告正文
1 农产品:未来供给侧仍是关键变量
2022年俄乌冲突的爆发暴露了黑海这一全球重要粮食贸易的供应链脆弱性;2026年美伊冲突则将霍尔木兹海峡这一全球能源运输咽喉的风险推至前台,最近几年全球地缘风险指数相比于和平时期中枢出现显著上移。过去全球化时代低库存、高周转和精细化分工曾是高效率供应链的典型特征,而在地缘风险上升、物流中断的背景下,上述特征反而可能成为脆弱性的来源。在物理意义上这并非是资源的消失,而更多是资源在物理空间上的错配导致全球可贸易供给的下降。而在供应链安全重要性不断提升的实物世界中,供给约束正在重新成为理解大宗商品定价不可忽视的重要因素。
1.1 从全球贸易网络演变看粮食供应链的重要性
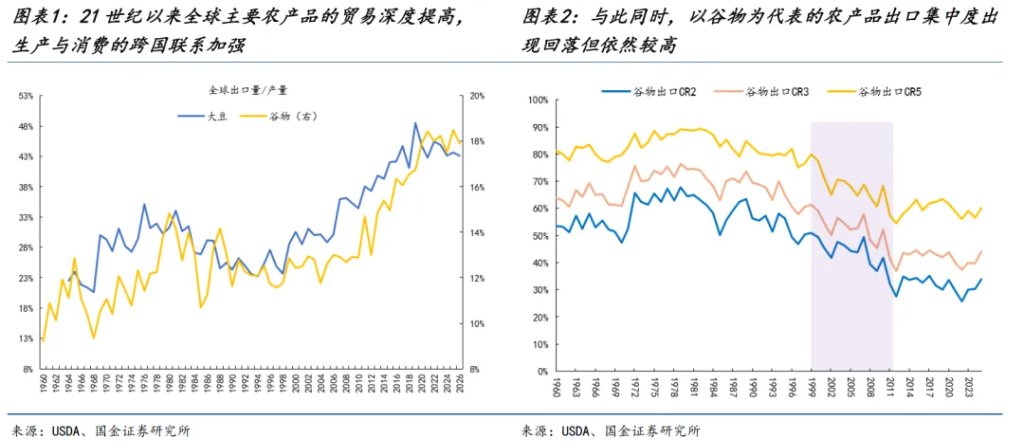
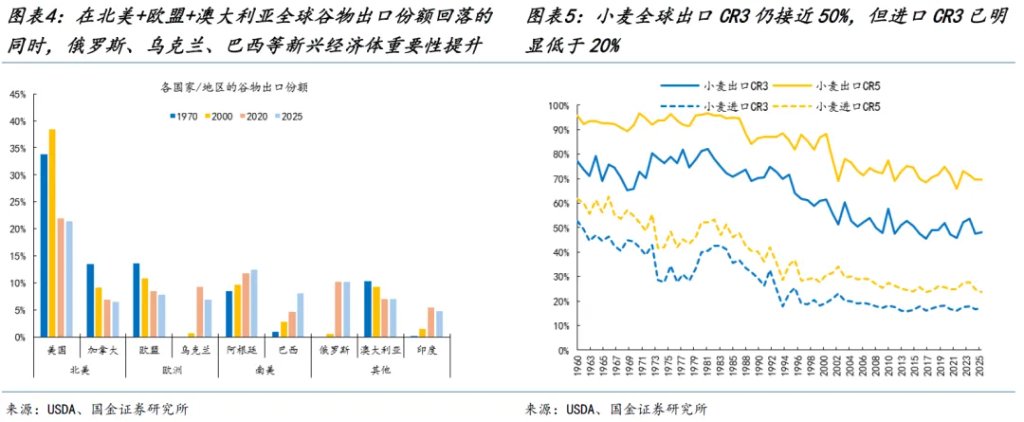
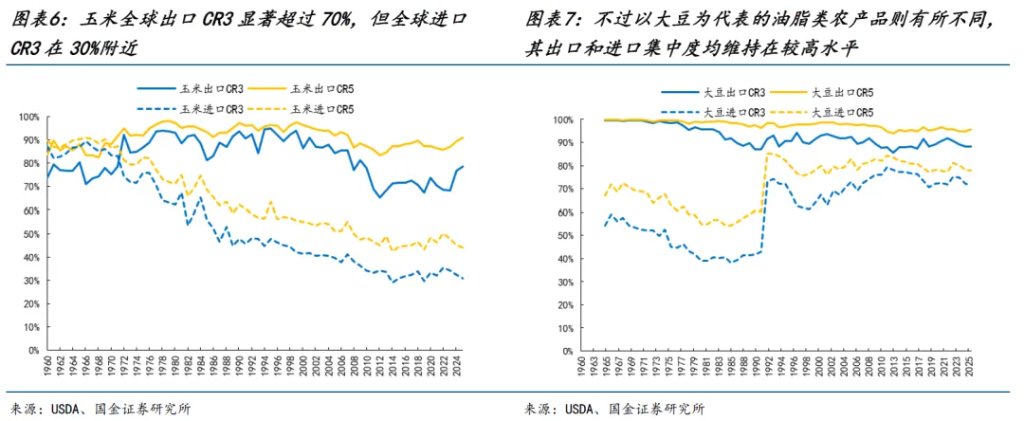
从粮食的全球贸易网络演变来看,上世纪70年代农产品市场普遍呈现高度集中的竞争格局,1970年谷物CR3超60%,主要的农产品如小麦和玉米的CR3更是高达70%以上;而21世纪以来,全球粮食贸易深度不断提高,各国之间贸易联系日益紧密,国际贸易在衔接粮食生产与消费、调剂地区间供需缺口的作用明显增强。相较于70年代对单一地区的供给依赖,当下多个核心供给方的出现确实使得粮食贸易网络韧性有所增强,但同时也意味着,网络的多中心化和高度互联则带来风险传导机制的复杂化,当某一个区域供给出现扰动时,短期依然可能带来的高波动并迅速传播。
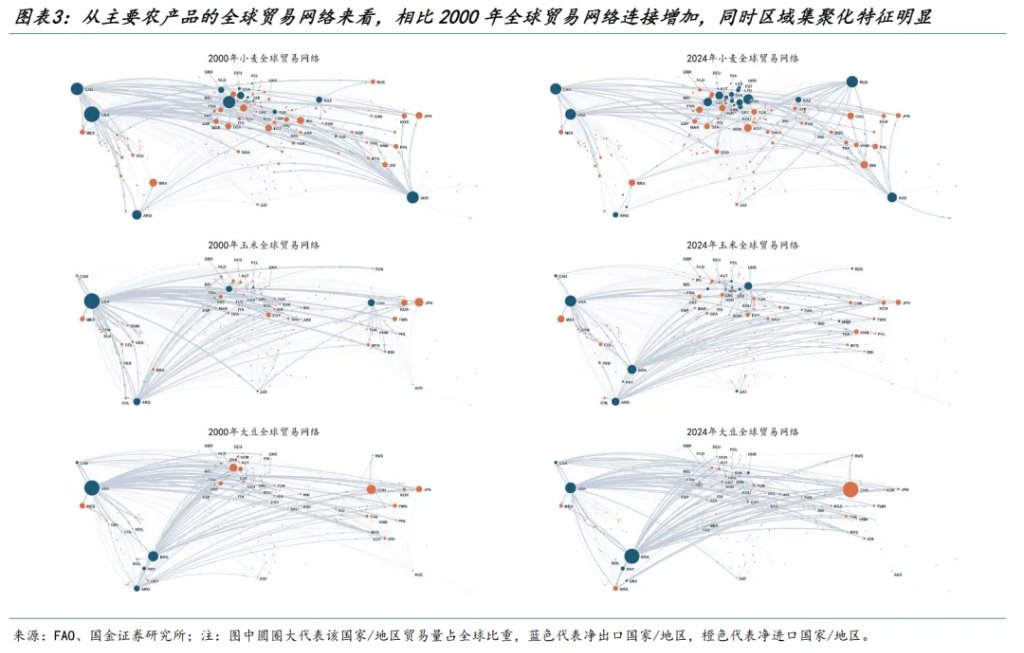
特征一:当前全球粮食贸易呈现较为典型的区域化集聚特征。尽管随着贸易深度提升和网络连接性的增加,2000-2011年粮食出口集中度出现明显回落、分散化特征显现,但时至今日因资源禀赋其CR3依然呈现较高水平且区域聚集化特征非常明显。2000年全球主要的农产品(如谷物当中的小麦、玉米和油脂类的大豆)的贸易供给主要是以美国、法国为代表的欧盟为核心,同时阿根廷和澳大利亚也占据了重要地位;而到了2024年,随着俄罗斯、乌克兰、巴西等为代表的新兴经济体粮食出口规模的扩大,其在全球粮食贸易当中变得更加重要,降低了美国、欧盟和澳大利亚等国家的历史主导地位。值得关注的是,从粮食贸易的进口方来看,较低的集中度(且明显低于出口集中度)说明全球粮食进口国家和地区更趋多元化、网络较为均衡,目前主要体现在小麦、玉米为代表的谷物产品更为明显,而大豆为代表的油脂类产品则是呈现供给与需求集中度双高的格局;与此同时,这也意味着全球粮食网络受粮食出口节点的影响更强。当粮食出口供给方遭遇冲击时,则很容易通过全球贸易网络传导至更多的国家,一定程度上也反映了粮食供应链的脆弱性。
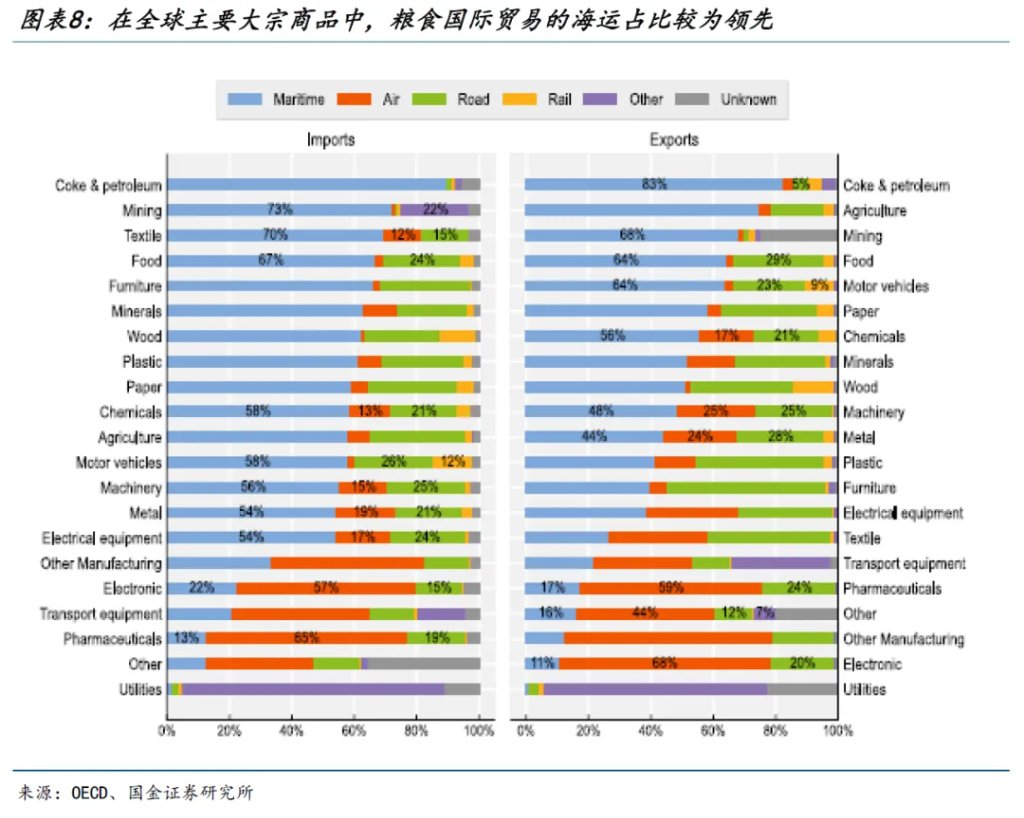
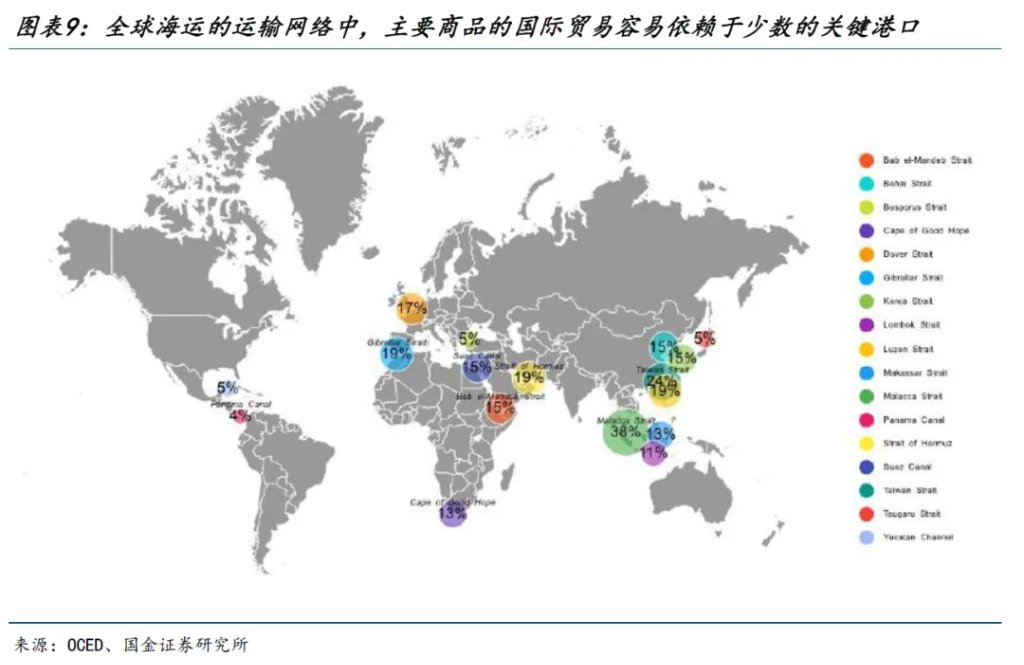
特征二:供给的区域化集聚特征则决定了粮食运输将会主要依赖于关键节点,而当主要港口因地缘扰动等外生因素遭遇冲击时,则也可能对农产品的供应链产生冲击。由于谷物和油籽等为代表的粮食国际贸易高度依赖海运,叠加供给端的集聚化特征,使得货物流经港口、运河和海峡时可能汇集到少数通道。
1.2 历史复盘:能源与粮食价格的联动性特征
当能源供给冲击导致全球供应链陷入紊乱时,由于现代农业具备较强的能源密集型特征,能源价格上涨往往通过层层传导,最终对农产品价格形成上行压力。从传导路径来看,能源价格向农产品价格的传导主要体现为成本和需求两条路径:一方面,成本端由原油和天然气共同驱动。天然气是氮肥的核心原料,其价格上升往往推升化肥成本;与此同时,原油则通过柴油价格上升推高农机作业、灌溉、运输等环节的成本;另一方面,需求侧的影响在2000年后变得愈发重要,能源开始从需求侧直接影响农产品定价,如玉米可用于生产燃料乙醇、甘蔗可以在制糖和乙醇之间进行分配、棕榈油和豆油等油脂类产品则是生物柴油的重要原料。当能源价格上涨时,生物燃料相较于传统化石能源的经济性往往随之改善,叠加政策补贴、掺混比例等政策支持,可能进一步推升生物燃料需求,并强化其对相关农产品消费的拉动。实际上历史经验显示,当能源价格进入持续上涨阶段时,其与农产品价格往往也会表现出较高的联动性。
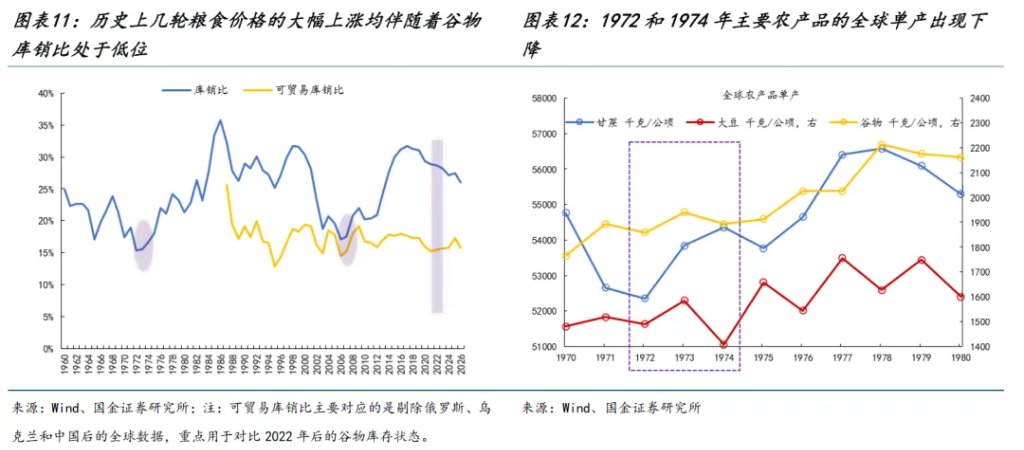
阶段一(1972-1974年):本轮农产品价格的上涨始于1972年因天气干旱所带来的粮食歉收,1972年全球谷物单产出现下滑,而重要的粮食生产和消费国苏联因连续两年谷物产量下降转而增加粮食进口,全球谷物库存开始消耗。即便是1973年全球主要农产品单产出现修复,但因库存消耗导致谷物库销比仍在低位(明显低于当时联合国粮农组织所认为的安全库存水平17%-18%)。不巧的是1973年10月爆发的石油危机则成为本轮粮食危机的重要催化剂,化肥供应收紧且以磷酸盐为代表的化肥价格出现大幅上涨,通过成本路径进一步推升粮食价格。
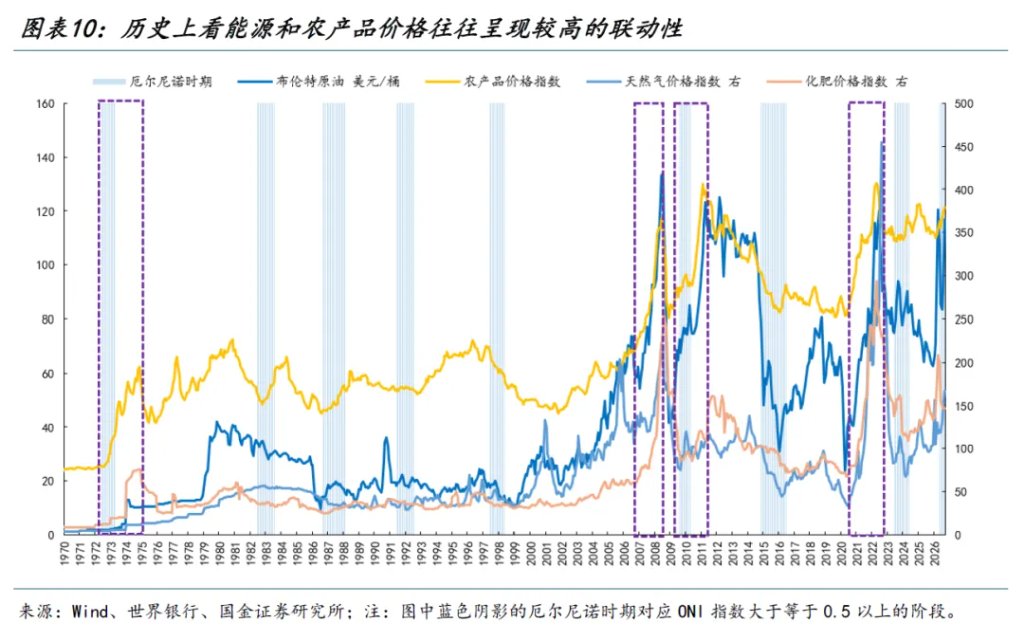
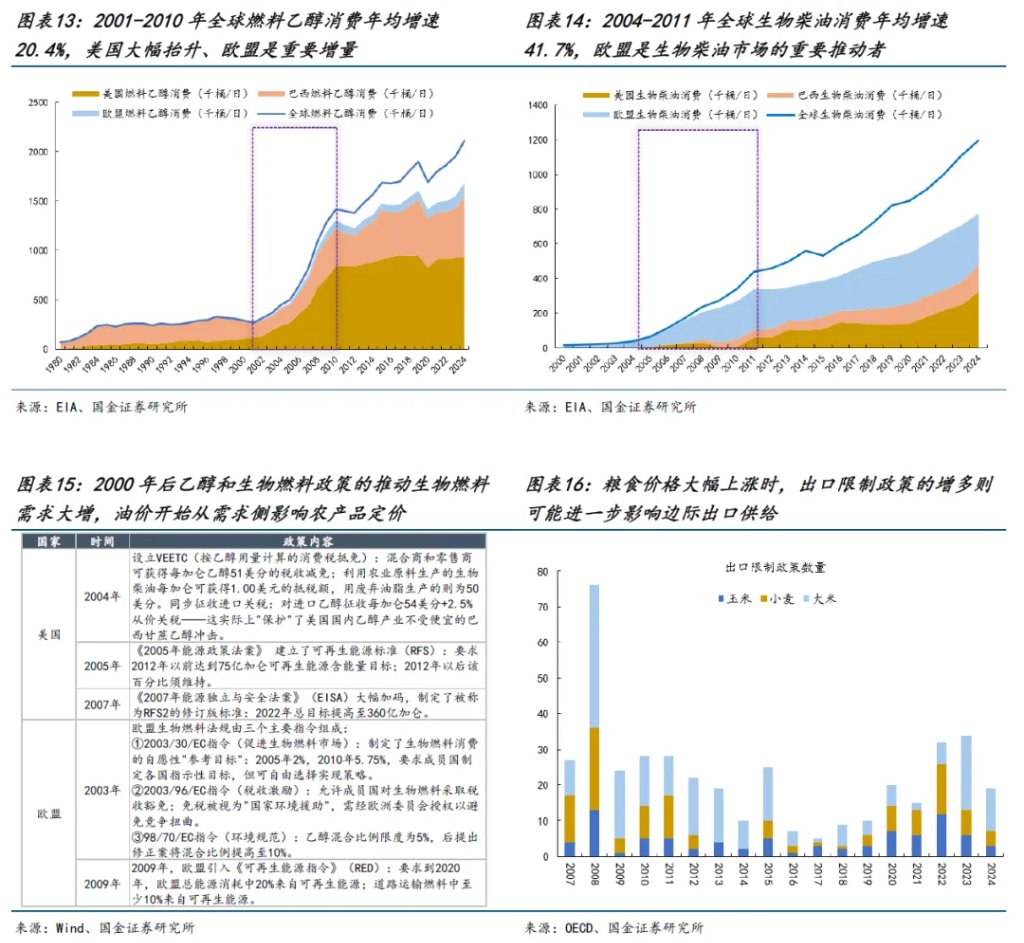
阶段二(2006-2008年):尽管本轮并未出现类似70年代由地缘冲突直接触发的大规模供给中断,但与70年代相似的是,能源价格上涨与农产品低库存同样构成了本轮粮价上涨的重要宏观背景。更值得关注的是,2000年后以美国和欧盟为代表的发达经济体对于生物燃料政策的支持(包括补贴、税收减免和燃料强制混配要求)则大幅推动了全球生物燃料工业的迅猛发展,并由此形成对玉米、植物油等农产品的新增需求,分流原本可用于食品、饲料等传统用途的农产品供给。以美国为例,至2011年用于乙醇生产的玉米已经超过美国玉米总需求的40%,用于生物柴油生产的豆油也已经超过美国豆油总需求的24%。与此同时,粮价持续上涨也促使多个主要农产品出口采取出口限制措施,进一步压缩国际市场农产品的可贸易供给,并强化价格上涨压力。此外,值得关注的是,进入2010-2011年粮价进一步上涨的增量驱动更多来自于供给端。2010年俄罗斯、乌克兰等黑海粮食主产区遭遇严重干旱并出现减产,俄罗斯随后实施谷物出口禁令,乌克兰亦对小麦、玉米和大麦等实施出口配额,进一步收紧全球粮食贸易供给,并推动国际粮价再度走高。
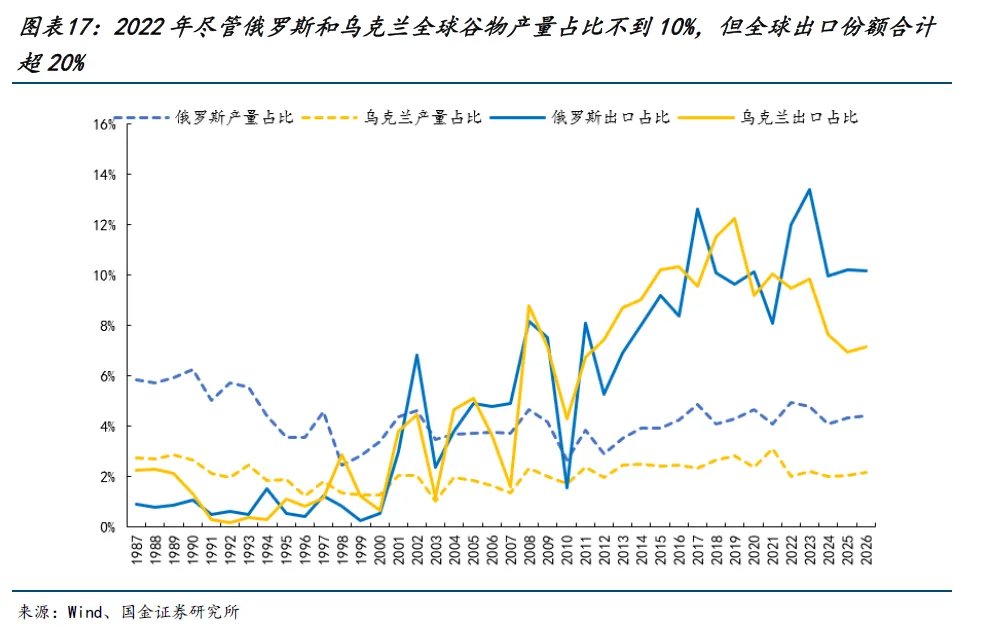
阶段三(2022年):尽管2022年全球谷物库销比处于历史相对高位,但俄乌冲突的爆发使全球供应链陷入了不安全的状态。一方面,俄罗斯是全球重要的原油和天然气供给国。冲突引发的能源价格飙升和化肥供给冲击,率先推升了农业生产的投入成本。另一方面,俄罗斯和乌克兰同时也是全球粮食市场的核心供应方,两国合计的谷物出口占全球比重超过20%,因此战争的爆发直接导致黑海这一全球重要的粮食贸易通道航运风险急剧上升。乌克兰约90%的小麦出口原本依赖黑海港口,但在2022年2月战争爆发后这些港口全面停运,2022年3月Odesa三港的谷物出口从战前约350万吨骤降至仅30万吨。而物流的中断直接压缩了全球可贸易粮食的有效供给,尤其值得关注的是,在粮食安全的背景下,中国通过前瞻性布局储备了大量谷物库存并长期保持着较高水平的储备。当剔除掉中国以及受地缘影响而无法出口的国家库存之后,全球谷物的可贸易库销比便从原先的约28.6%降至15.4%左右。这一安全垫的大幅收窄,意味着地缘冲突爆发时,农产品供应链极易陷入不稳定的状态。
1.3 当下:多重供给侧风险的相互交汇
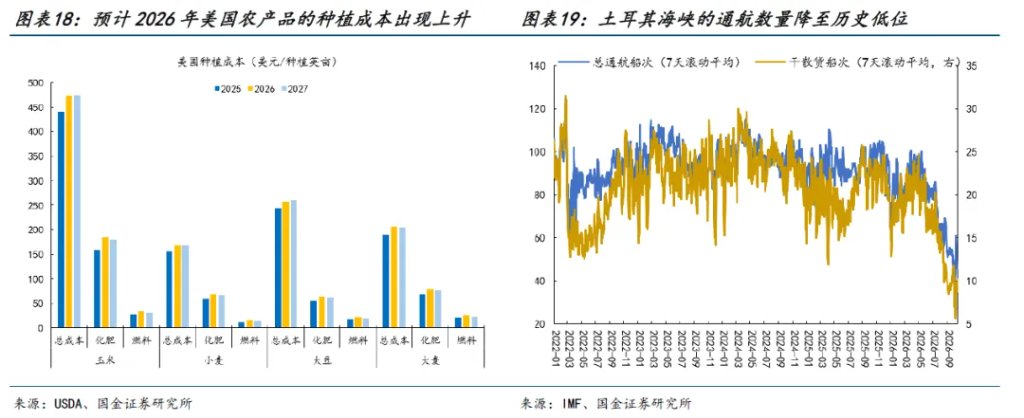
2026年以来农产品的供给侧冲击已经开始有所体现:(1)今年3月美伊冲突的爆发、霍尔木兹海峡的关闭已经体现在能源市场的紧张。当下全球主要地区的成品油库存已降至历史低位、柴油价格持续上涨,而柴油作为重要的工业生产投入品(也包括农产品),其价格的上涨目前已开始传导至运输相关的环节,如9月美国通胀数据的超预期,除了能源本身之外,卡车运输、水上运输等价格也出现明显上行,这意味着农业生产正在面临更高的生产成本。事实上,在农业机械化程度更高的美国,2026年预计玉米、小麦、大豆等农产品的化肥和燃料成本均出现显著提升。(2)俄乌局势的再度恶化继续增加黑海供应链的风险。由于俄罗斯和乌克兰是重要的农产品边际供应国,两者合计占全球谷物出口的比重2025年仍有超17%的份额(其中俄罗斯小麦全球出口份额2.1%,乌克兰小麦和玉米分别为6.2%和10.4%),物流的中断则可能导致全球可贸易供给的下降。事实上,在土耳其海峡(博斯普鲁斯海峡)通航船只数量近期出现显著下降的同时,俄罗斯9月出口粮食170万吨,相较去年同期下降3.8倍。
考虑到:当前农产品的行业特征决定了其在面对外部冲击时可能存在脆弱性。如果我们直接观察农产品的全球库存或库销比,目前主要农产品基本上处于历史较高水平,这也可能给投资者一种错觉,认为当前农产品的供需依然较为宽松。但这里我们想提示的是:除了供给端的集聚化特征之外,当下农产品库存结构同样处于极度不均衡的状态。总量维度的宽松并不代表库存的缓冲垫是足够厚的,更为重要的是区域化的供给格局下,库存的不均衡分配反而可能进一步压缩可贸易供给,库能所能提供的缓冲或相对有限。而未来供给侧看农产品还需要关注的潜在风险是:
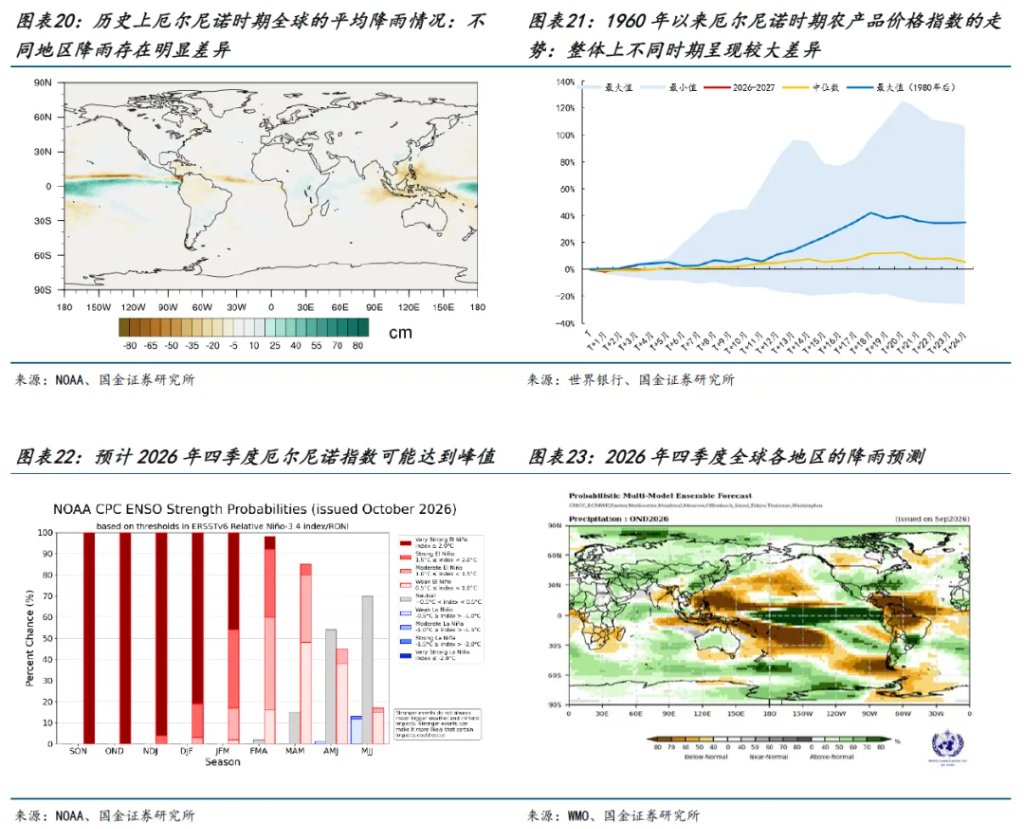
一是厄尔尼诺。由于厄尔尼诺对全球不同地区的气候影响存在显著差异,历史上看亚洲(东南亚、南亚)、南美的西北部以及非洲的南部往往出现降雨量偏少的情况,存在干旱风险,因而导致厄尔尼诺现象对不同产区的农产品产量影响存在差异,进而导致农产品价格走势存在以下特征:(1)农产品价格的上涨往往较为滞后(历史回测显示更大的涨幅往往是厄尔尼诺确认后的9个月后,本轮来看可能在26年底或27年初);(2)不同时期农产品价格涨幅存在明显差异,中位数则呈现相对温和的特征。但值得关注的是,基于能源与农产品价格的联动性特征下,倘若厄尔尼诺时期遇上高油价阶段,典型的如1972-1974年、2022年等,农产品价格的整体涨幅往往也更为可观。而2026年以来,5月开始厄尔尼诺指数便已上升至阈值0.5以上,同时根据世界气象组织的预测,今年四季度厄尔尼诺指数或将达到峰值,这意味着厄尔尼诺对农产品产量的实际影响可能需要等到年底甚至明年初才将会显现。与此同时,结合未来一个季度全球不同地区的降雨量预测,不同地区的气候变化与厄尔尼诺时期的历史特征相类似,而历史上看,厄尔尼诺时期棕榈油、糖、橡胶、可可等农产品往往呈现较高的涨幅。
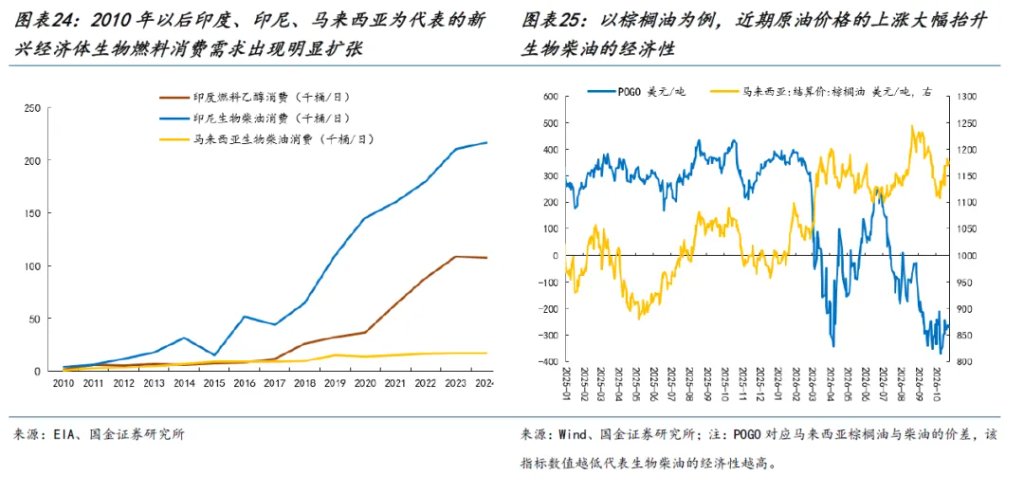
二是政策需求冲击:生物燃料政策的实施可能增加农产品的潜在增量需求。如同前文所述,2000年后美国、欧盟和巴西生物燃料需求的爆发开始从需求侧增加能源与农产品价格之间的联动性;而除此之外,2010年以后印尼、马来西亚、印度等其他新兴国家也开始逐渐增加了生物燃料的需求。其中,印度2009年首版生物燃料政策提出2017年乙醇和生物燃料政策目标达到20%的指导性目标,2018年调整为2030年乙醇20%、生物柴油5%的指示性目标,2023年开始销售E20汽油,目前已实现20%的平均掺混比例;马来西亚2026年6月起开始推进交通燃料B10向B15升级,而印尼则自2026年7月启动B 50政策,目前已超过95%的Pertamina加油站已供应B 50。截至目前上述新兴国家的生物燃料消费在全球已开始形成一定的规模,如印尼的生物柴油消费占全球比重目前已上升至18%左右的水平,而随着今年四季度开始印尼全面实施B 50政策(此前是B40),则可能增加未来生物燃料的潜在需求。事实上,随着最近柴油价格的持续上涨,当下棕榈油与柴油的价差已经回落至今年4月初的水平,生物柴油的经济性大幅提升。
2 粮食运输:供应链正需要重塑
如同前文所述,当下全球粮食供应链存在两大特征:贸易区域化与关键运输通道依赖度较高并存的特征,使得局部地缘冲击更容易通过贸易网络向全球粮食供应链传导,而在全球供应链扰动增加的背景下,粮食贸易的运输方式及贸易流向的调整则可能使得运输成本及航运距离发生变化。复盘2022年俄乌冲突后:乌克兰和俄罗斯作为全球重要的粮食边际供给国,其农产品出口高度依赖黑海港口,而战争的爆发则使得黑海供应链风险的上升直接冲击全球小麦、玉米等谷物的供应链。一方面,出口国为了维持农产品出口不得不寻求替代港口或其他运输方式;另一方面,进口国在原有供应渠道受阻的情况下,同样也需要寻找其他出口国以满足国内需求。上述调整不仅可能增加运输及转运成本,也可能通过改变贸易流向、延长航运距离,推动全球粮食贸易的吨海里需求上升。
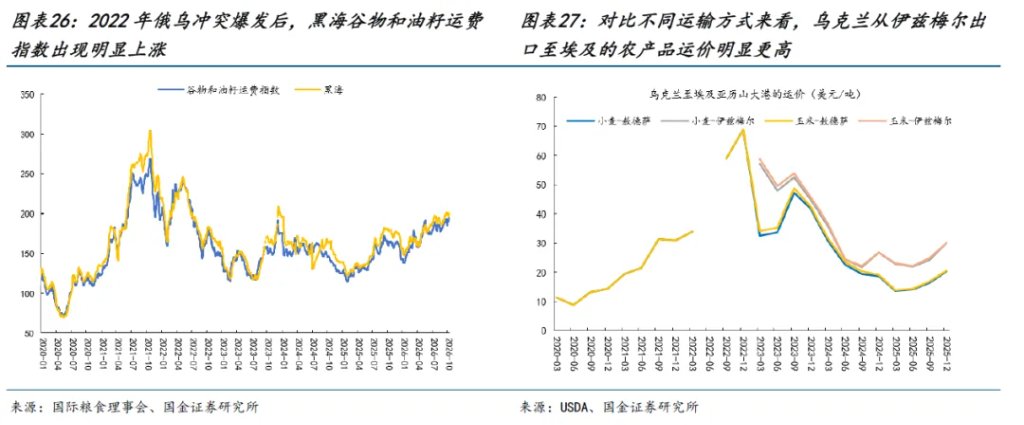
从运输方式来看,乌克兰此前主要通过敖德萨等黑海港口出口农产品,而2022年冲突的爆发使得黑海深水港被封锁,3-7月海运几乎归零,乌克兰被迫转向欧盟陆路(团结通道)和多瑙河港口(再由驳船转运至罗马尼亚康斯坦察港,最终装在远洋船舶出口)。但随之而来的则是需要面对更高的运价水平,由于上述运输方式涉及更多中转环节,同时面临内河通航能力有限、港口装卸效率较低以及不同运输方式衔接不畅等问题,导致单位粮食的综合物流成本明显上升。俄罗斯方面,虽然仍主要依赖黑海港口出口谷物,但冲突则使得黑海变得更加危险,俄罗斯因此加速扩建波罗的海港口以分散风险。
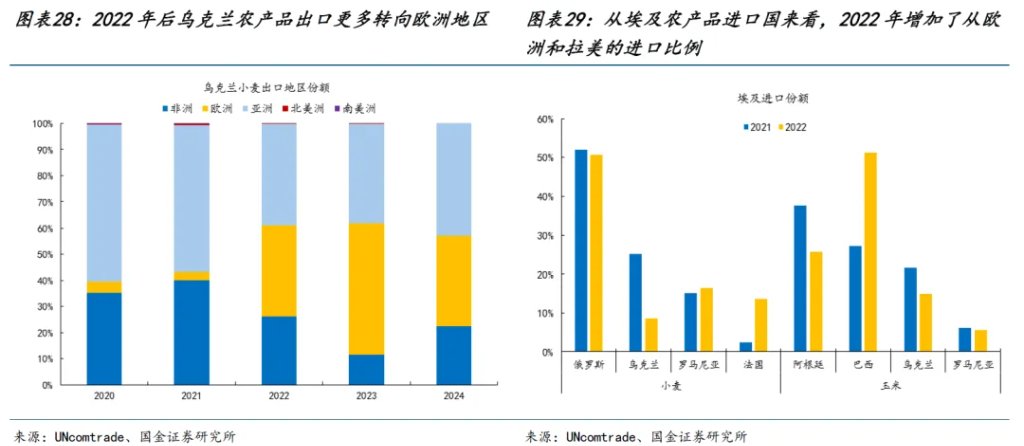
从贸易流向来看,乌克兰农产品出口仍主要流向欧洲、非洲和亚洲市场,不过欧洲的占比出现提升,原有的贸易网络发生调整;俄罗斯则将出口从欧洲更多转向非洲和亚洲国家。与此同时,部分依赖黑海粮食供应的进口国也开始寻求更多元化的采购来源。以埃及为例,其小麦进口仍主要依赖俄罗斯、乌克兰及欧洲市场,不过从法国为代表的欧洲国家进口占比出现上升;而玉米则在从乌克兰进口下降的同时,大幅增加了从巴西进口的比例。但值得关注的是,从进口国家视角来看,相较于黑海沿岸至埃及的传统距离航线,巴西等南美国家至埃及的航运距离则明显拉长,在推升国际运价的同时,粮食贸易的吨海里需求实际上也出现了明显上调。
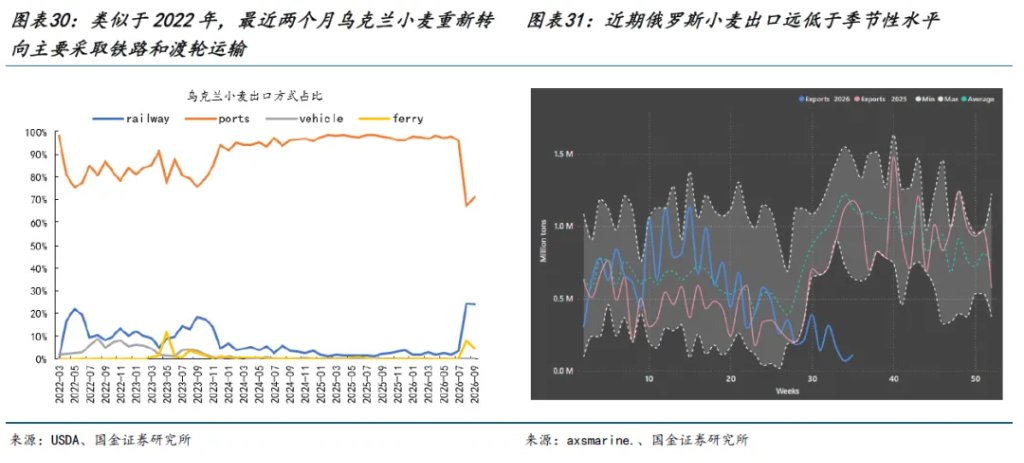
当下全球农产品的贸易运输依然面临多重挑战:一方面,近期俄乌局势再度恶化,黑海港口及商业船舶面临的安全风险明显增加,乌克兰和俄罗斯的粮食出口再度受到不同程度的影响。其中,乌克兰出口运输结构已出现类似2022年的调整迹象:2022年3-7月乌克兰小麦出口中的港口占比出现大幅回落的同时铁路及渡轮等替代运输方式占比上升。与此同时,部分粮食运输需求重新向多瑙河港口及周边陆路通道转移,导致港口拥堵、驳船运力不足及中转成本上升。另一方面,美伊局势反复拉锯并也开始蔓延至曼德海峡,而红海的苏伊士运河通道本身承担着连接欧洲、亚洲及部分非洲市场的重要贸易运输功能,若相关海域安全风险持续上升,部分原本经过苏伊士运河的粮食运输船舶可能被迫绕行好望角,从而延长航程、增加燃油消耗及船舶运营成本。此外,厄尔尼诺的发展也使未来粮食供给及跨区域调度需求面临新的不确定性。当前厄尔尼诺事件已经形成并持续增强,考虑到非洲多数国家属于农产品净进口国,叠加厄尔尼诺所导致的极端天气可能导致国内粮食减产并加剧粮食安全压力,尤其是南部非洲面临的干旱风险值得关注,倘若相关地区粮食产量下降,而国内消费需求相对刚性,其进口补充及国际粮食援助需求可能上升。在黑海供应链同时面临扰动的情况下,部分进口国家可能需要扩大对欧洲、美洲等替代粮源的采购,从而增加跨区域粮食调度需求及潜在航运距离。
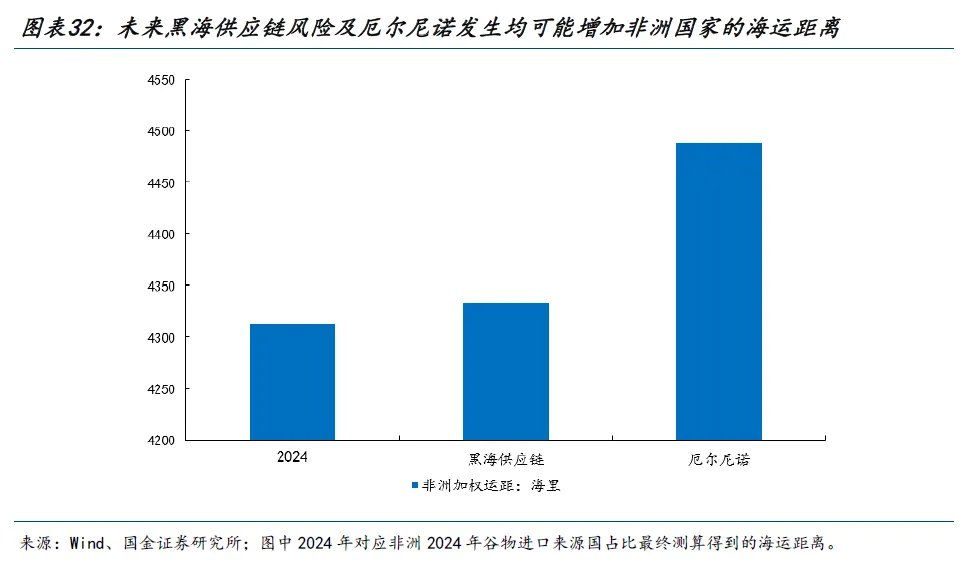
因此,基于上述内容,以非洲国家农产品进口为例,我们提出两点假设:①因供应链风险推动进口来源多元化:考虑到相比2022年俄乌冲突刚爆发时期的农产品出口基本归零的情形,今年8-9月俄乌局势的再度恶化虽然使得农产品出口再度回落,但整体出口水平仍明显好于2022年的出口情况,预计本轮供应链扰动引发的非洲进口来源调整幅度弱于2022年;②历史上看厄尔尼诺时期非洲国家的谷物产量往往面临下行压力且减产幅度可能超过全球平均水平,相对应其进口增速通常趋于回升且表现强于全球整体,进而带动进口规模扩张及采购来源调整。由于区域结构来看,北非国家(埃及、阿尔及利亚、摩洛哥)的谷物进口规模占非洲整体比重超过50%,同时以南非为代表的南部非洲国家亦占据一定比重,因此参考谷物进口规模采取加权方式最终可测算得到:无论是供应链调整,或是厄尔尼诺冲击下的进口需求增加或采购渠道调整(均可能增加拉美进口),均有望推动非洲国家整体海运距离的增加。
3 新兴市场:通胀冲击值得关注,关注拉美可能成为受益国
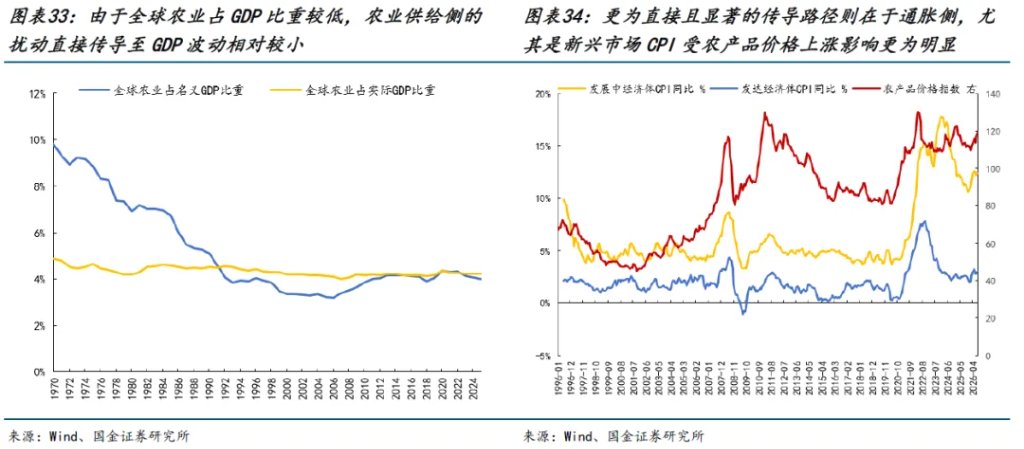
对全球经济而言,因供给侧因素所带来的农产品价格上涨更多带来的是通胀风险,而非增长风险。从宏观传导来看,当农产品价格上涨时,全球经济首先面临的可能是更高的通胀水平,但不同经济体则因食品在CPI当中权重的差异性而呈现不同的传导效率与通胀弹性;与此同时,倘若是异常天气等供给侧因素造成农作物减产,则可能通过农业实际增加值直接拖累经济增长。相较上世纪70年代,当前农业增加值占GDP比重已出现明显回落,最近几年以实际增加值所衡量的份额维持在4.2%-4.3%区间内,这意味着当下全球经济对农业供给侧冲击的风险敞口相较过去已出现收窄,而更为直接且显著的传导路径则在于通胀侧,尤其是新兴市场CPI同比对农产品价格变化的敏感度更高,波动往往也更大。
但不同经济体可能因经济结构与资源禀赋导致所受到的冲击程度存在差异:相较于发达国家,一方面新兴国家由于食品在CPI中的权重更高,另一方面其GDP对农业的敞口更大,更容易受到农产品减产的影响。前者可能使得国内居民,尤其是低收入经济体,面临更高的生活成本与随之而来的金融条件收紧;后者则可能直接拖累GDP实际值的增长。但值得关注的是,农产品区域化的集聚特征则使得农产品价格上涨所带来的影响在新兴市场内部可能出现分化:农产品净进口国将会直接面临进口成本的上涨,而农产品净出口则可能受益于出口价格上涨所带来的贸易条件改善,进而增加出口收入。
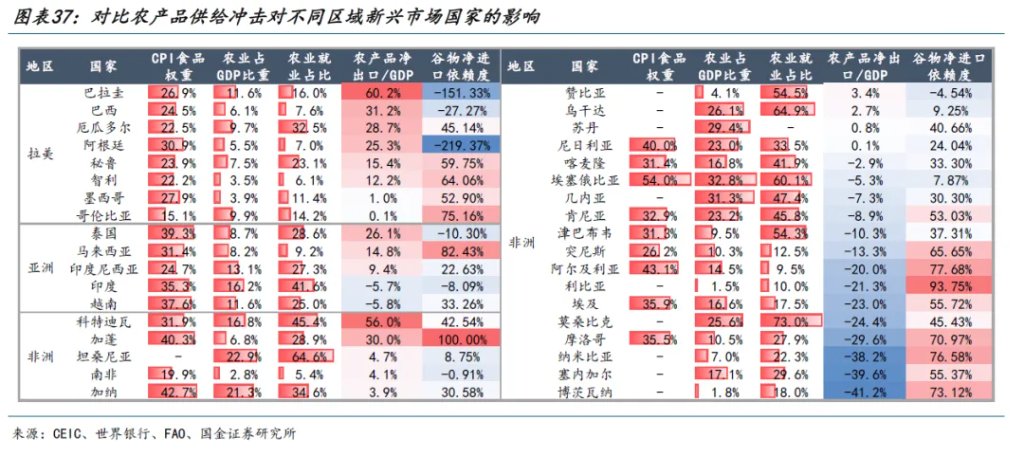
(1)非洲:由于大多数非洲国家产业结构较为单一、仍处于经济发展初级阶段,其通胀和经济对于农产品的敞口在新兴国家当中普遍偏高;与此同时,非洲不少国家对谷物为代表的主粮存在较高的进口依赖(其主要出口农作物是可可、咖啡等,且仅集中在少部分国家),国际农产品价格的上涨一方面可能直接推高食品进口成本,加剧外部支付压力;另一方面也更容易通过进口价格向国内物价进行传导。考虑到非洲多数低收入经济体食品在CPI中占比较高,厄尔尼诺所带来的潜在减产预期与输入性价格上涨的环境下非洲国家相比其他新兴经济体而言可能存在更高的脆弱性。
(2)亚洲新兴经济体:尽管厄尔尼诺同样可能导致农产品存在减产预期,但得益于更为多元的经济结构(甚至部分国家对AI产业链有一定的暴露度),其经济直接暴露于农业生产的敞口低于非洲国家、但高于拉美国家。而从进出口来看,因出口产品结构分化导致亚洲国家受益的品种存在差异,其中泰国、马来西亚和印度尼西亚因属于农产品净出口国而可能直接受益于农产品价格上涨,不过后两个国家则是主要的棕榈油净出口国,但在谷物上仍存在进口需求;印度则主要是油脂类产品依赖于进口,而在大米等品种上具备出口优势。因此,对亚洲新兴经济体而言,不同经济体可能同时承受部分农产品的输入性通胀压力,并受益于其他出口品种的价格上涨,最终影响则取决于具体农产品的供需及贸易结构。
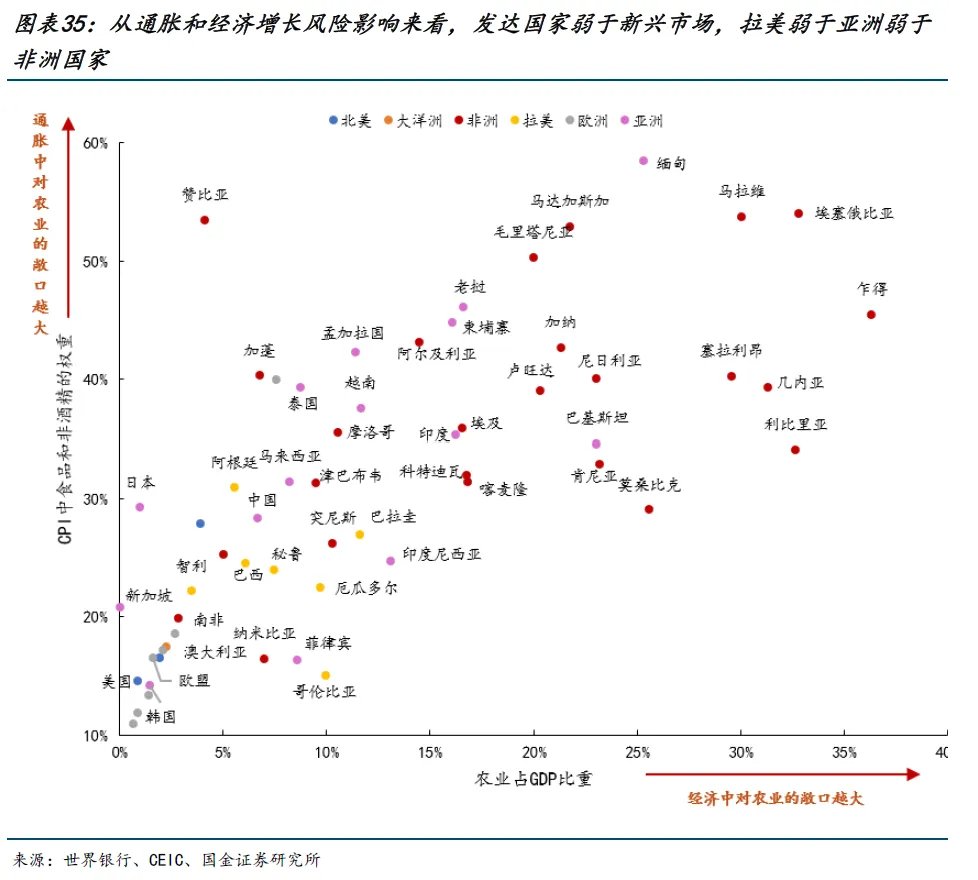
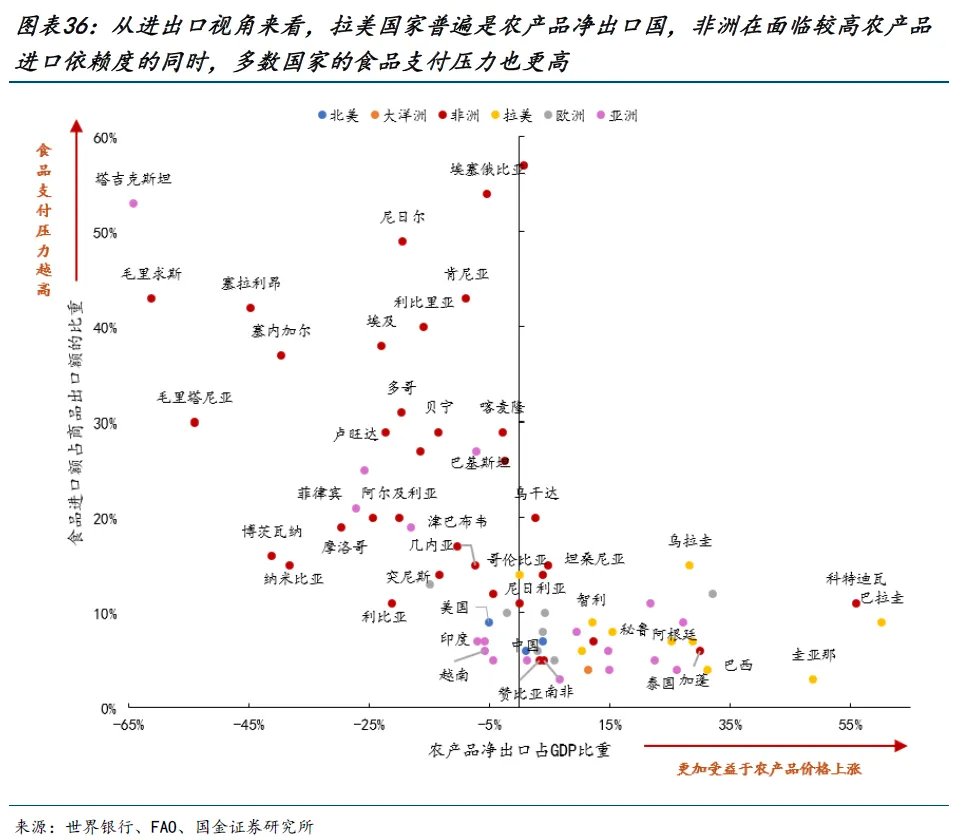
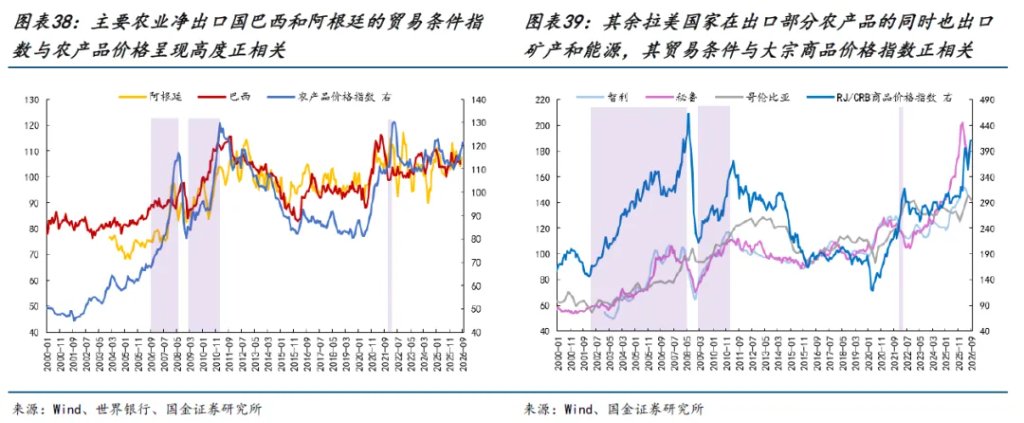
(3)拉美:所受到的冲击或相对较小,部分经济体在贸易渠道上具备更强的潜在缓冲。从气候影响来看,厄尔尼诺对拉美的冲击呈现明显的区域分化:南美洲北部和部分中美洲国家可能面临干旱风险,而阿根廷、巴西南部等农业产区则可能受益于降水改善,智利中部在厄尔尼诺期间通常也更容易出现降水偏多的情况,有望缓解部分地区的水资源压力。不同于普遍性的农业减产冲击,这种气候影响的区域差异意味着拉美内部部分农业产区的供给反而存在改善空间。而巴西和阿根廷等国家是全球重要的农产品出口国(如巴西是大豆和玉米的重要出口国,阿根廷是小麦和玉米的重要出口国)和能源出口国(巴西和阿根廷对外依赖度均是负值),因此贸易条件的改善和出口收入增加有望在一定程度上抵消农业供给冲击带来的负面影响。从历史上看,在2000年后的两轮能源与农产品价格共振上涨阶段,巴西、阿根廷等拉美国家的贸易条件往往趋于改善。值得一提的是,尽管哥伦比亚、智利和秘鲁并非重要的谷物出口国家,但哥伦比亚是石油和煤炭的出口国,秘鲁和智利是铜矿核心供应国,当下能源市场的紧张和铜价的高位仍有可能改善上述地区的出口收入,增加其经济韧性。
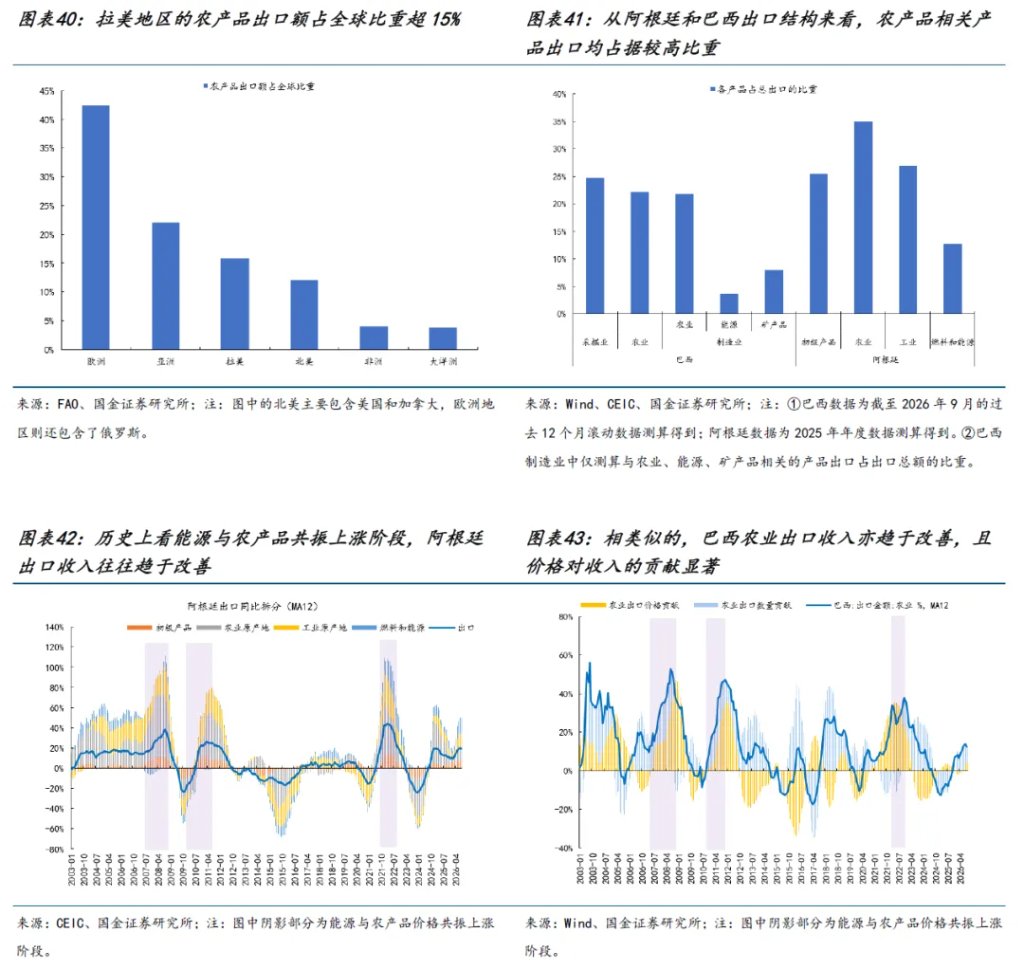
因此,倘若农产品供给侧风险上升、价格上涨空间打开,拉美地区或将有望凭借其在全球农产品贸易中的重要地位,成为新兴市场中经济基本面相对更具韧性的区域。如同前文所述,2000年后巴西为代表的拉美国家在全球农产品出口市场中的份额持续提升并逐渐占据重要地位,当下拉美地区农产品出口额占全球比重已超15%,仅次于欧洲和亚洲,显著高于非洲的4.1%;尤其是巴西的全球农产品出口份额仅次于美国。而从拉美本身的出口结构来看,农业及农业相关产品(除了农业本身产品之外,还包括了农业产业链的制造产品)在出口总额当中均占据较高比重,如巴西占比约为44%(大豆、玉米和咖啡为代表的农产品占比约22%,牛肉、糖、纤维素、豆粕等农业相关加工品占比合计约22%),阿根廷占比约为58%(谷物为代表的农业初级产品占比超24%,农业相关工业制成品占比约35%)。而较高的农产品出口依赖度意味着农产品价格上行有望通过改善出口收入及贸易条件,对拉美经济形成较为直接的支撑。实际上从历史上看,在能源与农产品价格共振上涨的阶段,拉美地区农业出口收入往往明显改善,并进一步带动整体出口增长,在此期间农产品价格上涨往往成为主要的驱动因素。与之相对应,拉美地区经济增长及人均收入水平也往往呈现改善趋势。
对应至我国出口来看,考虑到过去几年我国出口至拉美地区的份额持续扩张,目前拉美地区占我国出口比重约7.57%;与此同时,基于以上内容,拉美经济韧性的相对增强或将有望继续对我国相关行业出口提供增量支撑,结合各产品出口至拉美地区的份额及年均复合增速来看,建议重点关注汽车(商用车、汽车零部件、摩托车、乘用车)、工程机械以及电力设备(蓄电池)等。不过,值得一提的是,倘若未来农产品供给侧风险兑现、价格上涨,新兴经济体内部的分化(拉美相对受益的同时非洲可能相对受损)可能对我国出口产品产生不同的影响,而考虑到我国对拉美与非洲的出口商品结构存在较高重合度,意味着部分受益于拉美需求改善的同时,也可能受到非洲需求走弱的对冲。在此情形下,上述细分方向中,属于对拉美出口较高、对非洲出口依赖度相对较低的产品主要包括汽车零配件和乘用车;而对于其他细分产品而言,由于对两大区域均有一定的出口敞口,则可进一步结合企业区域收入结构,重点挖掘具备竞争优势和份额提升潜力的阿尔法机会。
4 2027年农产品的投资侧影响
当前供给侧的扰动正逐步成为影响大宗商品定价的重要变量。2026年以来地缘冲突及全球供应链扰动已率先体现为能源市场的紧张,而历史上能源与农产品的高联动性则使得高油价往往可能通过成本与需求两条路径共同推升农产品价格;与此同时,厄尔尼诺所带来的极端气候变化也将是农产品需要关注的潜在风险。当高油价遇上厄尔尼诺,能源成本上行与气候冲击的叠加,未来农产品供给侧的不确定性依然值得关注。尤其是在全球粮食供给区域分布不均、部分经济体粮食进口依赖度较高的背景下,局部供给冲击不仅可能强化部分农产品的价格弹性,还可能推动全球粮食贸易流向重构,并对不同新兴经济体的经济表现产生差异化影响。沿着这一思路,未来建议可重点关注以下三大方向:
一是,高油价与厄尔尼诺共振背景下,建议关注相关农产品的机会:棕榈油、糖等,同时受益于高油价背景下生物燃料经济性提升,且主要产区集中于东南亚,厄尔尼诺时期干旱风险的发生可能存在减产预期。而其余农产品来看,小麦主要面临黑海供应链扰动(俄罗斯和乌克兰合计出口占比约27%)与厄尔尼诺引发的干旱风险(澳大利亚出口占比约10.8%),后续重点观测俄乌局势和极端天气可能导致的产量变化;玉米和大豆则主要受益于生物燃料经济性提升,而供给侧上,由于产区主要集中于美洲,厄尔尼诺对北美与南美不同地区的气候影响存在差异,天气扰动对产量变化的影响较为复杂,后续需重点跟踪美洲主产区的天气演变及产量预期变化。映射至A股市场,考虑到相关农产品在A股中的直接受益标的相对有限,但在高油价、极端天气及农产品价格波动等事件持续发酵的阶段,相关产业链仍可能迎来阶段性的主题交易机会,建议关注种植业,以及具备上游资源、成本优势或较强价格传导能力的农产品加工企业。
二是,与其他大宗商品有所不同,粮食作为重要的基础消费品,其终端需求具备一定刚性,但全球粮食产量与出口能力往往对区域气候、地缘政治等供给因素的敏感度存在差异。这意味着,当部分粮食主产区因极端天气和其他供给侧因素出现减产时,粮食进口国可能需要通过调整采购来源、增加替代地区进口等方式保障本国粮食供应链,从而推动全球粮食贸易流向与运输结构的重构,建议重点关注干散货运输吨海里需求提升的投资机会。
三是,基于前文对全球不同经济体的讨论,农产品价格上涨对新兴经济体的影响存在分化:对于以非洲为代表的粮食进口国而言,农产品价格上涨可能推升进口成本,加剧国内通胀压力并削弱居民实际购买力;相比之下,拉美国家由于具有较强的农业资源禀赋,巴西、阿根廷为代表的国家均是全球重要的农业净出口国,农产品价格上涨反而可能改善其贸易条件,反而可能相对受益于农业出口收入增长。对应至我国出口来看,拉美经济存在相对韧性的同时非洲可能相对受损,建议重点关注对拉美出口较高、对非洲出口依赖度相对较低的产品,包括汽车零配件、乘用车;与此同时,由于我国对拉美与非洲的出口商品结构存在较高重合度,对两大区域均有一定出口敞口的商品而言,可进一步结合企业区域收入结构,重点挖掘具备竞争优势和份额提升潜力的阿尔法机会,对应的行业主要分布在汽车(商用车、摩托车)、工程机械以及电力设备(蓄电池)等。
本文来源:一凌策略研究


