
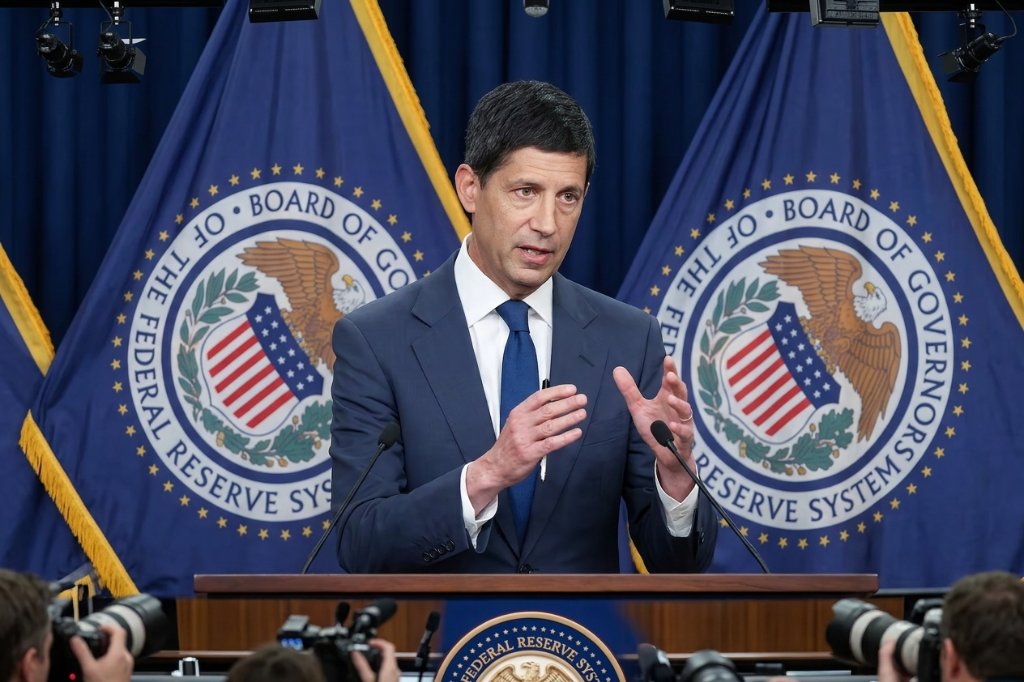
在美联储最新宣布按兵不动,沃什记者会上表态不预判12月决策之后,素有"新美联储通讯社"之称的华尔街日报资深记者Nick Timiraos 最新发文聚焦沃什在最新一次新闻发布会上释放的关键信号,核心议题直指一个让市场高度敏感的问题:高利率究竟能不能压制住这一轮AI投资热潮?
Timiraos在10月29日的文章中指出,长久以来,市场普遍认为AI产业财大气粗,对利率变化免疫,但沃什明确打破了这一假设,指出借贷成本的上升正在切实影响科技领域的扩张步伐。
文章称,沃什在发布会上同时抛出了两个方向相反的判断——一方面,他认为高利率正在逐步渗透进AI投资热潮;另一方面,他又强调经济增长正在向AI以外的领域扩散。这两个判断看似矛盾,却共同构成了美联储当前货币政策路径上最棘手的“双向难题”。
沃什质疑"AI免疫论":利率会钻进每一道缝隙
文章称,长期以来,市场上流行着一种说法:AI热潮体量太大、现金太充裕,根本不在乎利率高低。这种叙事在过去几次美联储新闻发布会上几乎成了"共识"。然而,沃什在本次发布会上直接点破了这一逻辑。
Timiraos在文中引用了沃什在发布会上的原话:
“有一种叙事流传了相当长一段时间,也许就在这个房间里,在过去几次新闻发布会上都有体现——货币政策收紧‘不会对AI产生任何影响,因为投资者预期的回报率与利率完全不在一个量级’。我对这种观点持怀疑态度。利率会钻进每一道缝隙,利率直接或间接地影响几乎所有事物。”
沃什还进一步指出,自上次加息以来,已有证据显示投资者开始对投资标的变得更加挑剔——部分风险较高的企业借贷成本出现了明显跳升。这说明利率的传导机制并非不存在,只是在AI领域的显现相对滞后。
利率传导的“裂缝效应”:从边缘到核心的渐进式冲击
那么,高利率究竟是如何影响AI热潮的?这里有一个关键机制值得关注。
Timiraos在文中写道,巴克莱首席美国经济学家Marc Giannoni在接受采访时给出了一个清晰的解释:“认为与AI相关的任何事物都对利率毫无敏感性,这种观点在我看来非常极端。”他进一步指出,科技巨头或许不需要借债来支撑自身支出,但那些围绕它们建设数据中心的运营商和配套企业,“债务利率对它们来说是一个重要因素”。
Timiraos认为,这就像一棵大树——树干(科技巨头)可能暂时不受风雨影响,但树枝和树根(配套企业、债务融资方)已经开始承压。前美联储高级顾问、现任BNY Investments首席经济学家Vincent Reinhart对此有一个更为警醒的判断:
“有一个临界点,一旦到达,就会断裂。到那时,美联储可能会发现支出的萎缩幅度远超其模型预测。”
文章称,这种“渐进式冲击”的逻辑,正是沃什质疑“AI免疫论”的底层依据。
增长扩散的另一面:经济强劲是否必然推高通胀?
文章称,沃什的第二个判断,方向恰好相反。他指出,将经济强劲完全归因于AI技术浪潮,是一种"方便但不准确"的说法。他的原话是:“说经济的强劲完全来自这波新技术浪潮,这种说法很方便。但事实上,商业投资不仅强劲,而且正在扩散。”
然而,沃什随即补充说,他并不认为强劲增长必然会推高通胀,也不认为这必然意味着需要更高的利率。这一表态让市场有些摸不着头脑——增长在扩散,但不一定要加息?Reinhart对此的解读是:“他基本上是在说,‘我们需要做更多,但可能不需要做太多。’”
Timiraos认为,这种模糊性,恰恰是市场最难消化的部分。当一位央行主席同时释放“需要做更多”和“不需要做太多”的信号时,市场的预期锚定就会出现分歧,而这种分歧本身就会制造波动。
华尔街的困惑:沃什的表态“既不清晰也不令人信服”
沃什的发言在债券市场引发了明显的不安情绪。Timiraos在报道中指出,就在沃什讲话期间,投资者开始削减对明年加息的押注,而长期国债收益率则小幅上升——这是市场对未来通胀担忧加剧的信号。
多位华尔街策略师对沃什的表态给出了批评性评价。TD证券策略师认为,沃什“没有清晰阐明为何委员会倾向于等到12月再加息”。美国银行美国利率策略主管Mark Cabana则更为直接,称沃什的回答“既不清晰,也不令人信服”。Cabana认为,沃什似乎在借助风险资产的近期波动和市场通胀预期的小幅下滑来为按兵不动辩护,但这些波动“并没有那么大”。
这种来自市场的质疑,折射出一个更深层的问题:在通胀两年来毫无进展的背景下,美联储的政策沟通是否足够清晰?债券投资者正在寻找美联储致力于将通胀压回2%目标的明确信号,而沃什的表态显然没有完全满足这一需求。
"美联储需要两个利率":政策工具的结构性困境
Timiraos在文章中指出,这场争论背后,隐藏着一个更根本的政策困境。UBS首席美国经济学家Jonathan Pingle用一句话点出了问题的本质:
“这几乎就像美联储需要两个利率——一个针对AI热潮及其带动的股市财富效应,另一个针对其他所有领域。”
这个比喻非常形象。如果AI热潮对利率不敏感,那么美联储为了给AI降温而持续加息,就会对住房、商业地产、小企业以及中低收入消费者造成过度伤害——而这些领域本来就不是这轮通胀的主要来源。这就像用大锤去敲一颗钉子,周围的墙壁可能先垮掉。
耶鲁大学管理学院前美联储经济学家William English则从另一个角度解释了AI企业为何对利率不敏感:“你想成为赢家之一,这意味着你必须率先到达。”在赢者通吃的竞争逻辑下,企业对资金成本的敏感度会被对“落后风险”的恐惧所压制。这种心理机制,使得常规货币政策工具的效力大打折扣。
未来路径:通胀韧性与加息终点的不确定性
展望未来,Timiraos在文章中汇集了多位经济学家对美联储政策路径的预判,整体基调偏向谨慎。
Reinhart认为,风险天平倾向于美联储在短期内需要做的比预期更多。他的理由是:能源和大宗商品价格似乎正在稳定在一个更高的水平,这将迫使其他价格跟进上涨。“他们可能会发现通胀比预期更具韧性,届时他们会在2027年失去耐心,不得不进一步收紧政策。”这一判断意味着,即便当前加息节奏放缓,政策收紧的故事可能远未结束。
从整体逻辑链来看,沃什的双向判断实际上构成了一个“两难困境”的完整框架:
若AI对利率敏感,则加息效率更高、附带损伤更小,但也意味着经济下行风险更大;若AI对利率不敏感,则美联储必须通过伤害其他更脆弱的经济部门来实现降温目标,政策代价更为高昂。无论哪种情景成真,美联储的决策空间都比表面看起来更为逼仄。
总结来看,Timiraos这篇文中最重要的是揭示了当前美联储政策讨论中一个被长期忽视的裂缝——“AI免疫论”这一市场叙事,正在受到来自美联储内部的公开质疑。
沃什在同一场发布会上释放的两个相互矛盾的信号,折射出的是美联储当前面临的真实困境——既担心AI热潮对高利率免疫、导致通胀压不下去,又担心高利率在某个临界点突然"断裂"、造成超预期的经济损伤。这两种担忧,指向的是截然相反的政策方向。
正如Timiraos在文章中所呈现的,这不是一个有标准答案的方程式。AI热潮究竟对利率有多敏感,目前没有人能给出确定的答案,而这个答案,将在很大程度上决定美联储加息路径的终点在哪里。
对于市场而言,沃什的模糊表态或许本身就是一个信号:美联储自己也还没想清楚。 在这种不确定性下,无论是债券市场还是科技股,都需要为更多的波动做好准备。


