
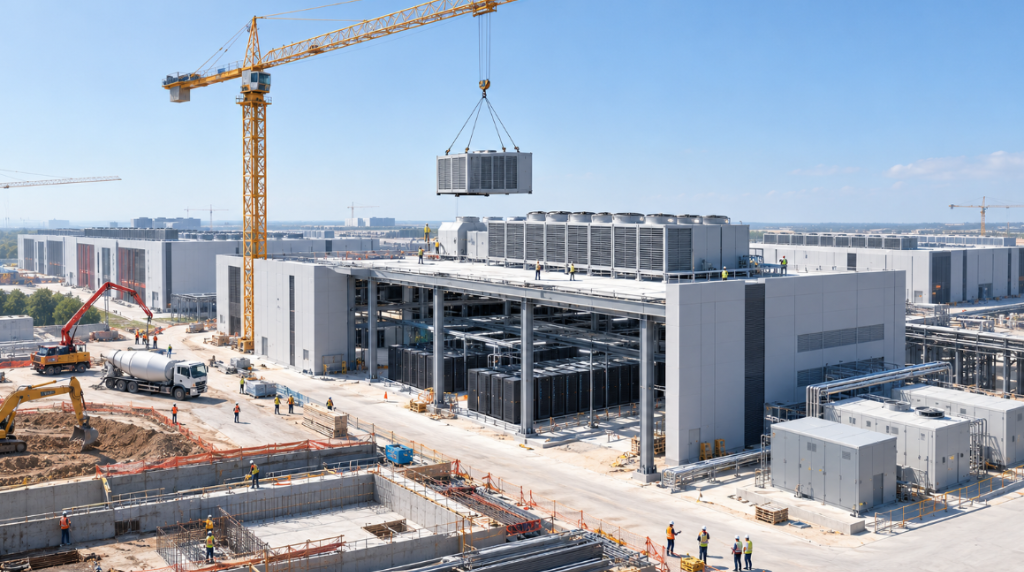
二十年前,华盛顿郊外弗吉尼亚州的劳登县是全美房地产泡沫最狂热的中心之一,随后在全球储蓄退潮与2008年次贷违约中遭遇重创。二十年后,这里被成片的数据中心覆盖,来自加拿大养老金、日本软银等全球资本涌入这里大搞AI基建,成为全球互联网与AI算力最密集的节点。
截至2026财年,该县超过40%的税收(12亿美元)直接来自数据中心。
这种对单一资产极度依赖的场景,让当地官员再次产生了2008年危机前夕的恐惧——劳登县不仅在近期叫停了新数据中心审批,还专门设立了1.2亿美元的“财政稳定基金”,并要求运营商缴纳清算保证金,以防算力泡沫破裂后重演当年的财政崩盘。
劳登县的焦虑,正是全球宏观资金失衡的一个缩影。
劳登县的“数据中心巷”阿什本,视频截图
国际货币基金组织(IMF)预测,2023年至2026年底,全球累积的过剩储蓄增量将达到1.95万亿美元,比2008年危机爆发前三年的增量高出约三分之一。
承载这些资金的资产池,已经从当年的房地产,彻底转向了AI产业链。
海外储蓄大腾挪:从买美债到押注美股AI
这一次,全球资金的流动链条发生了关键重构:
-
渠道从官方转向私人:在2000年代初,亚洲等地的海外储蓄主要由外国央行管理,大笔买入美国国债,客观上压低了全球借贷成本;而如今,巨额资金更多掌握在追求高回报的海外私人基金手中,直接涌向美股与科技企业债。
-
风险敞口高度集中:彭博经济研究分析显示,截至2026年6月底,海外投资者对美股AI相关核心行业的持仓敞口已达约4.9万亿美元(这大致相当于德国的年度GDP),占其全部美股持仓的比重从2019年的约10%飙升至近20%。
彭博报道截图
大西洋理事会高级研究员洪特兰(Hung Tran)评价:“这就像1970年代的中东石油美元,亚洲科技企业赚取美元利润后再循环投回美国市场,如今的科技美元已经成为新版本的石油美元。”
汇丰控股亚太区首席经济学家范力民(Frederic Neumann)指出:“亚洲资本正是喂养美国AI热潮的燃料。这完全建立在脆弱的全球需求与资本流动失衡之上。一旦AI投资受挫,美国、美元以及全球市场都将面临痛苦的调整。”
既是“科网”也是“地产”:AI资产的结构异变
为什么AI能够吸纳如此庞大的跨国资本?中金公司在研报《“棉花糖”时代的美国AI》中提出了一个核心逻辑:美国AI产业同时具备硬核科技与“类地产”双重属性。
在科技属性维度,AI的人均效率与替代劳动力的能力显著超越当年的互联网企业。
数据显示,自2022年ChatGPT发布以来,美国通信与计算机行业非农就业减少了6%;而在1995年至2000年科网泡沫时期,该行业就业人数激增了60%以上。如果以员工人数与固定资产比值来衡量劳动密度,谷歌、微软、Meta三家公司的劳动密度指数从2021年的100断崖式下滑至2025年的37。
但从资产负债表来看,AI更像是一场重资产投资游戏。
中金公司统计显示,截至2026年二季度,微软、Alphabet、亚马逊、Meta和甲骨文五家头部厂商的固定资产占总资产比重平均已超过40%(传统重资产工业企业平均为37%)。而在2000年科网泡沫顶峰,微软、思科等科技公司的固定资产占比平均仅为15%。
哥伦比亚大学商学院经济学家斯泰恩·范纽维尔堡(Stijn Van Nieuwerburgh)计算,到2032年,全球对AI基础设施的累计投资将达到近9万亿美元。从占GDP比重看,这将超越19世纪的铁路热潮,成为美国历史上最大规模的资本支出扩张。
巨额的固定资产投入,使AI企业天然具备了类似房地产的“抵押品属性”,从而打通了完全不同于科网时期的信用融资逻辑。
债务与证券化狂飙:告别VC股权,复刻次贷前夕金融工程
资产属性决定了融资模式。
中金研报分析指出,1990年代科网泡沫主要靠VC和股票IPO(股权融资);而当下的AI投资由于沉淀了海量机房、土地与设备,正迅速走向2000年代地产泡沫中的债务扩张与结构化金融模式。
数据显示,2026年二季度,代表性AI企业的筹资现金流净额占营收比值升至16.2%,其中净债务融资占比高达21.2%,股权融资反而呈现净回购状态。
具体表现为三条融资支柱的建立:
-
企业债天量发行: Dealogic数据显示,仅2026年前6个月,五家AI巨头就在全球发行了1590亿美元债券,而2024年全年仅为170亿美元。
-
表外债务与私人信贷扩张: 彭博社统计,五大巨头已累计签署近3万亿美元未体现在资产负债表内的长期租赁、采购承诺与担保。国际清算银行(BIS)估算,大型私募信贷机构投向AI相关企业的直接贷款已突破2000亿美元,占其总量的近8%,实质上替代了传统银行的放贷功能。
-
算力资产证券化(ABS): 类似当年的MBS,算力租约正在被包装为ABS资产。继CyrusOne、Sabey、Stack、QTS之后,2026年初Compass Datacenters发行了8.3亿美元的数据中心ABS,底层资产直接绑定云厂商的长期算力租约,分销给追求固定收益的养老金与保险资金。
对照历史泡沫破裂法则:裂痕出现在哪里?
回顾历史,中金研报梳理指出,科网泡沫与地产泡沫的最终破灭,均伴随三大现象的同时出现:宏观与行业高杠杆、基本面恶化、融资条件系统性收紧。
从当前来看,AI企业利息保障倍数依然处于高位(谷歌约82倍,甲骨文约7倍),行业名义盈利仍保持增长,系统性泡沫破灭的条件尚未完全成熟。
景顺(Invesco)全球市场策略师赵大伟(David Chao)指出:“技术是真实的,应用是真实的,许多领先企业也有极高的利润。我所担忧的是,投资者的预期很快将变得无法满足。”
但短期资金层面的边际裂痕已不容忽视:
-
发债成本快速抬高: 2026年7月,Meta发行的120亿美元债券票面利率达到7.5%,较2025年末发债成本高出0.4个百分点;算力运营商CoreWeave部分高收益债收益率在美联储9月加息后上涨超0.5个百分点;标普近期已将甲骨文评级下调至BBB-。
-
政府财政缓冲见底: IMF前首席经济学家皮埃尔-奥利维耶·古兰沙(Pierre-Olivier Gourinchas)直言:“即便是技术革命,也不是一张无限额度的空白支票。”他警告,科网泡沫时期政府公共债务占GDP比重只有现在的三分之一到一半;如今美国逾40万亿美元的债务与持续走高的国债收益率,极大地削弱了应对危机的财政空间。
-
私人机构离场风险: 经济学家吉安·玛利亚·米莱西-费雷蒂(Gian Maria Milesi-Ferretti)强调,大量对冲基金正将美债作为抵押品加杠杆参与AI博弈:“这些机构调仓极其迅速。如今的风险不是外国央行抛售美债,而是这些高度追求收益的私人机构为了弥补其他领域的亏损而被迫砸盘。”
从劳登县暂停审批的实体机房,到华尔街层层嵌套的算力ABS,这场融合了科技估值与地产债务模式的资金游戏,正将全球资本拉入一张前所未有的共振网络。


