
全文约4200字,阅读约12分钟。本文区分比特币、以太坊、Solana、稳定币与长尾代币的价值来源,判断近期上涨中有多少属于制度重估,有多少仍是流动性与杠杆反弹。
8月17日至21日,比特币从约6.45万美元升至7.83万美元,以太坊从1912美元升至2515美元。美国现货比特币ETF五个交易日净流入约19.2亿美元,以太坊ETF净流入约6.9亿美元;与此同时,两日全市场空头清算超过40亿美元。
现货资金、政策预期和强制平仓挤在四天里,足以制造一个诱人的解释:数字货币终于迎来价值重估。
但把时间拉长,画面并不相同。截至8月22日,比特币、以太坊和Solana过去12个月仍分别下跌31.2%、42.3%和47.6%,期间最大回撤为53.1%、67.6%和74.9%。同一时期标普500上涨20.5%。一周急涨首先修复了深跌后的价格,尚未抹去一整年的相对损失。
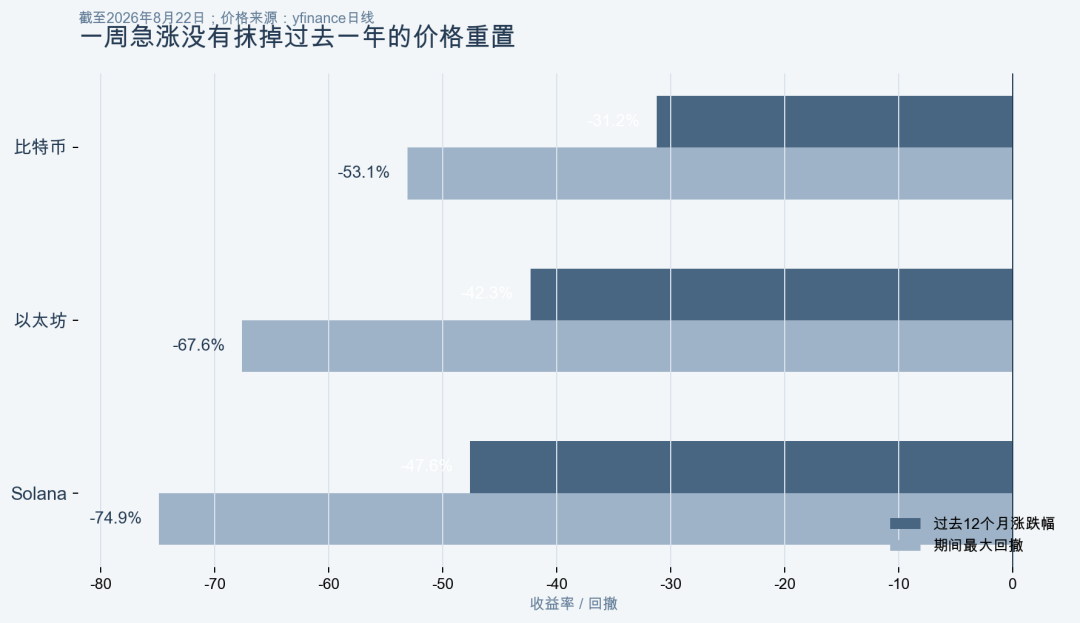
真正需要回答的不是“币价会不会继续涨”,而是价格背后的需求函数有没有改变。本文的观点非常鲜明:数字资产的制度折价正在下降,比特币已经获得最清晰的资产身份重估,以太坊具备有条件的重估基础;但这套结论无法外推到整个数字货币市场。近期行情有基本面支点,也被宏观预期和空头挤压显著放大。
一、传统账户开始的重估
2024年1月,美国现货比特币ETF获批。2025年7月,SEC允许比特币和以太坊ETF实物申购赎回。到2026年3月,SEC与CFTC又进一步明确数字商品、稳定币和数字证券的分类。变化不在代码层,而在持有人范围:过去需要交易所账户、钱包和私钥管理的资产,如今可以进入券商、投顾和基金账户。
截至8月21日,美国现货比特币ETF累计净流入约537.8亿美元。BlackRock的IBIT净资产约587.8亿美元;各产品估算持有约127万枚比特币,约占最终2100万枚供给的6.1%。这个比例不能全部视为ETF上市后的新增购买,因为GBTC转换前已有存量,但合规渠道已经吸收的规模足以改变边际供求。
美国政府在2025年3月设立战略比特币储备,又把政治信号推远了一步。行政令规定,储备初始资产来自罚没比特币,原则上不得出售;财政部和商务部可以研究预算中性的增购方式。公开资料至今没有证明政府已经大规模入市购买,因此它当前减少的是潜在卖压,创造的是资产身份,不是持续的主权买盘。
制度化带来了真实变化,也暴露了它的边界。2025年10月至2026年6月,比特币仍从约12.6万美元跌至5.86万美元。2026年上半年,现货ETF曾净流出约54亿美元。ETF是永久存在的分销通道,却不是只进不出的资金池;监管明确可以降低持有折价,也无法取消实际利率、风险偏好和去杠杆周期。
因此,近期19.2亿美元流入是价格企稳的重要确认,却不足以单独解释比特币四日上涨逾20%。同期超过40亿美元的空头清算说明,现货买盘点燃了行情,衍生品市场放大了速度。
二、比特币重估的是货币属性
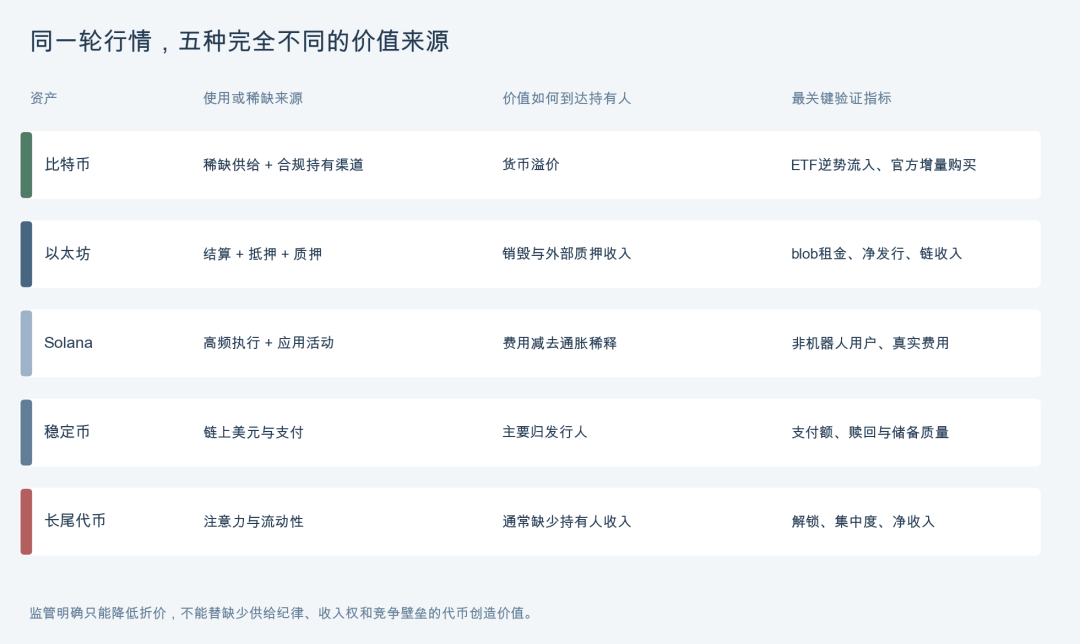
比特币没有企业利润,交易费归矿工,持币者也没有合同现金流。用市盈率评价它没有意义。它的价值来自三项组合:接近2100万枚的可信供给上限、全球可验证和转移的产权账本,以及足够深的流动性与持有共识。
当投资者愿意为脱离单一主权资产负债表的稀缺性付费,比特币持有人获得的是法币现金和固定利率债权让出的部分货币溢价。 若法币持续提供高而稳定的真实回报,这部分溢价就会收缩。
2024年4月第四次减半后,每日新增供给由约900枚降至450枚,年化新增约16.4万枚。按8月22日约7.73万美元计算,名义新增供给约3500万美元一天,单日ETF流入可以达到这个数量的数倍。减半使外部净购买更容易推动价格,却已经发生两年多,无法充当本周行情的新解释。
比特币制度重估最强的证据,是ETF、上市公司和政府储备三种持有形式在一轮完整下跌后依然存在。最强的反证来自网络本身:截至8月中旬,约920 EH/s的算力证明当前攻击成本仍高,可矿工收入中手续费占比只有约0.7%,99%以上仍靠区块补贴。主链活跃地址、转账量和手续费也处在偏低区间。
这构成一组看似矛盾、实际可以共存的事实。比特币越来越像被持有的数字黄金,使用增长却没有跟上持有金融化。对数字黄金而言,低频使用并不直接否定价值;对长期安全预算而言,区块空间需求不足又是不能跳过的问题。2028年补贴将再次减半,如果手续费无法上升,维持相同美元安全预算需要更高币价,或者接受矿工收入与边际算力下降。
公司财库也不是永久锁仓。公众公司合计持有约123万至128万枚比特币,其中Strategy占约三分之二。8月初,Strategy已经出售1690枚比特币,并增发普通股,以回购优先股和维护现金储备。当公司股票相对比特币净资产的溢价收窄,增发融资、买币、再推高溢价的循环会减速,甚至反转。
所以,比特币的结构性价值底座确实高于2021年:可投资性提高,供给规则没有改变,潜在持有人扩容。当前能确认的是资产身份重估,尚不能确认它已经稳定取得与黄金相同的储备资产地位。黄金拥有分散、连续的央行实物净购买,比特币目前主要拥有美国冻结罚没资产和少量测试配置,两者仍隔着真实主权需求与压力期表现。
三、以太坊的问题不在使用,而在价值回流
以太坊更接近一项生产性数字资产。ETH既是Gas资产,也是权益证明网络的安全抵押品、DeFi抵押品和二层网络的最终结算资产。2026年,美国质押型ETH ETF已经落地,BlackRock产品通常计划质押基金持有ETH的70%至95%,Grayscale产品质押比例接近八成,扣费后可向传统账户提供约2%左右的质押收益。
这是ETF相对比特币产品的重要差异,也容易制造误解。质押奖励的大部分来自协议新增发行,只是从全体ETH持有人转移给质押者,不能全部当作外部现金流。2026年二季度,Ethereum真实链上质押收益率约0.17%,总收益率约2.68%,约94%的收益来自增发。低费用环境下,ETH年化净供应增长约0.7%至0.9%,2021年后流行的持续通缩叙事暂时没有成立。
生态使用本身并不弱。Ethereum承载约1470亿美元稳定币,接近全球供应的一半;活跃RWA约217亿美元,规模约为Solana的十倍;DeFi TVL约486亿美元。高价值资本、稳定币和机构资产仍把它当成最重要的中性结算层之一。
问题发生在使用与持有人收益之间。2026年二季度,相关L2日均交易约1730万笔,同比增长44%;L2向用户收取约1480万美元费用,向Ethereum主网支付的租金却只有约8.3万美元,同比下降87%。Fusaka升级后,blob目标容量提高到每区块14个,实际中位使用量约3至4个,供给远高于需求。扩容让用户和二层网络受益,也把blob价格、主网销毁和ETH收入压得很低。
以太坊因此赚两类钱。验证者赚用户支付的优先费、MEV和协议增发;全体持有人主要依靠基础费销毁与ETH的抵押、结算货币溢价。生态应用赚到的稳定币储备利息、交易费、借贷利差和二层排序器利润,并不会自动分给ETH持有人。
这轮上涨对ETH最合理的解释,是质押ETF补上产品缺口、监管折价下降、低位份额修复,加上比特币上涨后的风险扩散。要把它升级为现金流重估,必须看到L2交易增长开始消耗blob余量,主网租金和销毁上升,扣除增发后的真实质押收益改善。应用繁荣只是起点,价值回流才是终点。
四、Solana、稳定币与山寨币不能共用一套账
Solana代表另一种资产:它用单一状态、高吞吐和低费用争夺交易、支付与消费者应用。当前它的日活地址、DEX成交和应用收入高于Ethereum主网,2026年7月又把区块计算上限提高66%。这些使用是真实的竞争优势。
但SOL的价格弹性仍远高于价值捕获。2026年二季度网络费用约1.55亿美元,环比下降44%;名义质押收益约5.5%至6.2%,通胀约3.8%,大部分奖励同样来自增发。近期一周SOL市值增加约114亿美元,而ETF流入仅约2500万美元。价格主要在交易高性能链前景、监管与ETF期权,以及更高的市场风险偏好。
稳定币又是另一门生意。全球供应约3030亿美元,日均链上转账额超过2000亿美元;经识别的B2B、P2P和卡支付规模也在快速增长。它是数字资产中使用价值扩张最明确的类别,普通持有人却只得到一美元面值。Tether和Circle赚取储备资产的短端利息,底层公链只获得一小部分Gas和抵押需求。稳定币增长利好链上金融,却不保证某条公链代币同步升值。
DeFi代币要逐个检查用户费用经过流动性提供者、贷方、验证者、团队和激励后,还剩多少能够不可随意撤销地到达持有人。全市场30日协议费用约16.95亿美元,持有人收入只有约1.11亿美元,差距说明“协议有收入”与“代币有现金流”是两件事。
至于没有收入权、持续解锁、持仓集中的长尾代币,它们赚的主要是后来买家在风险偏好上升时支付的钱。监管把一项代币归为数字商品,只解决部分法律不确定性,不会替它创造供给纪律、现金流和网络护城河。
五、宏观环境只消除了一个逆风
近期上涨还受到美国财政部扩大长债回购、美元走弱和实际利率回落推动。这里需要沿用上一轮美债研究的边界:财政部回购买入旧券、改善流动性,再由新发行融资,不等于美联储QE,也没有减少私人部门需要承接的净国债融资。
截至8月20日,美国10年期实际收益率仍有2.35%;美联储政策利率为3.50%至3.75%,7月会议甚至有三名委员主张加息。美联储停止缩表和购买短债维护充足准备金,消除了持续QT的边际逆风,却未形成2020年式的流动性冲击。
这对数字资产的含义很直接。BTC没有现金流,高实际利率提高货币溢价的机会成本;ETH和SOL的名义质押收益还要扣除增发、服务费和风险,真实回报未必胜过国债。若通胀温和回落、实际利率与美元同步下降、信用环境保持稳定,制度重估才可能由价格修复演化为趋势行情。若财政融资和通胀重新推高实际利率,监管改善只能提高长期存活率,挡不住短期估值压缩。
所谓“全球M2领先比特币若干周”也不能承担结论。不同经济体的M2、M3定义不同,按美元汇率相加会受到美元涨跌机械影响;事后平移时间窗口很容易拟合,跨周期却不稳定。真正有解释力的组合是实际利率下降、美元走弱、稳定币和ETF净增持,同时衍生品杠杆没有过热。
六、未来两个季度看什么
当前证据最支持的主路径是:监管和产品扩容继续降低BTC与ETH的制度折价,宏观条件限制上涨高度,市场内部进一步分层。BTC先获得货币属性溢价,ETH等待价值捕获改善,SOL和长尾资产承担更高的流动性弹性。
最强支持证据,是BTC ETF累计流入跨越完整涨跌周期后仍超过530亿美元,质押ETH也已进入传统证券账户;最强反向证据,是BTC链上使用与手续费偏弱,ETH和SOL的质押收益主要来自增发,三项资产过去一年仍显著跑输标普500。尚缺的关键证据,是价格横盘或下跌时的长期资金净流入,以及公链活动转化为持有人真实收入。
价格也给出了近端检验。比特币已经重新站上约6.85万美元的短期持有者成本和约7.58万美元的活跃投资者均价,却仍低于美国ETF约8.2万至8.3万美元的综合成本区。若没有空头清算帮助,它仍能在该区域承接解套供应,并由持续现货流量而非高资金费率推动,行情的质量才会上一个台阶。
未来两个季度若只看到币价上涨、ETF追涨和杠杆增加,而BTC手续费、ETH净发行与L2租金、SOL扣除通胀后的真实收益没有改善,那么“数字货币价值重估”仍是一句过宽的概括。当前更准确的结论是:比特币的资产身份已经重估,以太坊正在等待收入闭环,数字货币整体则还没有得到同一张价值证明。
相关文章:
投资方法论随笔一: 看对趋势以后, 世界、市场与账户
投资方法论随笔二:投资中的时间差,拿得住,还是不肯认错?
投资方法论随笔三:暴跌以后,别给仓位“改名”
投资方法论随笔四:天才基金为什么活不久
引用资料来源:SEC比特币现货ETP批准令;SEC加密ETP实物申赎;美国战略比特币储备;Farside BTC ETF;Farside ETH ETF;BlackRock质押ETH基金;Ethereum供应机制;L2BEAT;DefiLlama稳定币;DefiLlama费用;mempool.space;美联储H.4.1;10年期实际收益率。
本文讨论的是条件化价值判断,不构成任何数字资产、ETF或相关证券的买卖建议。


